物件を見に行くたびにそう言われ、「数ヶ月以内に決めないと」と思い始めていた30代の相談者様。
でも、本当に急ぐ必要があるのか。確かめるために、数字を順番に見ていくことにしました。
※相談者様が特定されないよう、数字はすべて近い条件のモデル値に置き換えています。
数字をひとつずつ確かめていくうちに、相談者様の答えは変わっていきました。
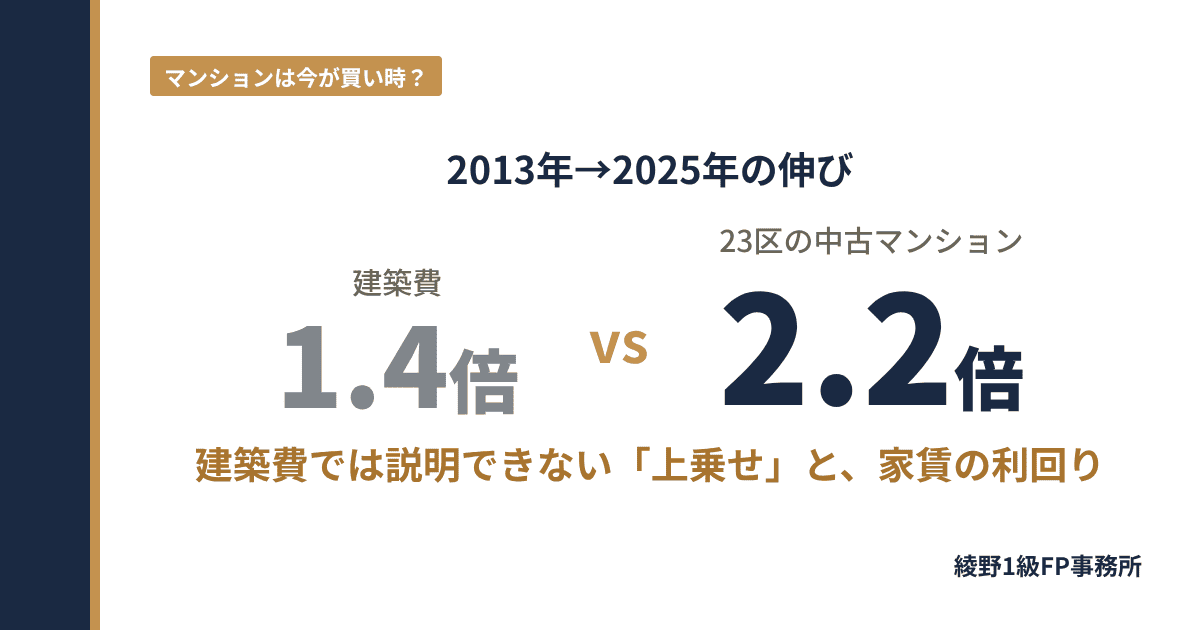
- 23区の中古マンション価格は2013年から約2.2倍。建築費の伸び(約1.4倍)で説明できるのは、上がった分の3割ほどです。
- 金利が1%上がると、同じ月々の返済で借りられる額は約1,550万円減ります。2026年10月の首都圏の中古マンションの成約価格は、前年より6.5%低くなっています。
- 家賃27万円の部屋が9,800万円なら、利回りは約3.3%。2013年(約5.7%)より家賃に対して割高で、急いで買う理由は思っていたより薄いと見えてきます。
何が見えてきて、どこで考えが切り替わったのか。相談者様が確かめた順番のまま、たどっていきます。
- 1章建築費は約1.4倍。なのに価格は約2倍コストだけでは説明できない「上乗せ」の正体
- 2章長いローンは、使い方しだい35年・40年・45年を、自分の数字で比べる
- 3章この先、価格はどう動くか押し上げる力と、押し下げる力の綱引き
建築費は約1.4倍。なのに価格は約2倍
この章で見えてくること:建築費は2013年から約1.4倍。23区の中古マンション価格は約2.2倍。上がった分の7割近くは、建築費では説明がつかない「上乗せ」でした。
相談者様が最初に確かめたのは、「そもそも、なぜここまで上がったのか」でした。よく聞くのは「建築費が上がったから」という説明です。では、建築費はどれくらい上がったのでしょうか。
建築費の上がり方と、価格の上がり方。2013年を100として並べると、2本の線の間に大きなすき間が見えてきます。
※グラフの価格は、その年に売れた中古マンションの平均です。築25年前後・広さ60㎡前後の物件や、郊外・小さめの部屋も含むため、金額は実感より低めに出ます。ここでは金額ではなく「伸び方」を見てください。
出典:国土交通省「建設工事費デフレーター」(非木造住宅・年度)、東日本不動産流通機構「首都圏不動産流通市場の動向」(中古マンション成約価格・暦年)
グラフの数字を表で見る
| 年 | 建築費(指数) | 首都圏(万円) | 23区(万円) |
|---|---|---|---|
| 2013 | 96.9 | 2,589 | 3,390 |
| 2014 | 100.3 | 2,727 | 3,581 |
| 2015 | 100.0 | 2,892 | 3,816 |
| 2016 | 100.1 | 3,049 | 4,039 |
| 2017 | 102.3 | 3,195 | 4,238 |
| 2018 | 105.8 | 3,333 | 4,479 |
| 2019 | 108.1 | 3,442 | 4,644 |
| 2020 | 107.9 | 3,599 | 4,889 |
| 2021 | 114.0 | 3,869 | 5,325 |
| 2022 | 122.0 | 4,276 | 5,776 |
| 2023 | 125.1 | 4,575 | 6,126 |
| 2024 | 130.3 | 4,890 | 6,656 |
| 2025 | 133.5 | 5,200 | 7,401 |
「建築費だけ」で上がっていたら、いくらだったか
4章でも使う、23区の2LDK(約60㎡)のモデルで確かめます。2013年に約4,500万円だった部屋に、建築費の伸びだけを掛けてみます。
差はおよそ3,600万円。上がった分(約5,300万円)の7割近くは、建築費の上昇では説明がつきません。
※23区・2LDK約60㎡のモデル値。価格の伸び方は、23区の中古マンションの成約価格(東日本不動産流通機構)に合わせています。
価格は「二層」で上がっている
上がった理由を分けてみると、性質の違う2つの層が重なっていたことが見えてきます。
- 資材・エネルギー高ウッドショック、ロシア・ウクライナ以降の資源高、燃料・電気代
- 円安輸入する資材や燃料が割高に
- 供給の減少新しく建つ戸数が減り、中古に需要が回る
- 低金利で借りられる額が増えた同じ年収でも、借りられる金額が大きくなった
- 長いローンが広がった35年を超えるローンで、月々の返済が抑えられた(2章)
- 投資のお金都心やタワーマンションに、住む目的以外のお金も入った
では、上の層を支えてきた「長いローン」は、買う人にとって何を意味するのか。次の章で、35年・40年・45年のローンを並べて確かめます。
長いローンは、使い方しだい
この章で見えてくること:長いローンは、それだけで損とも得とも言えません。月々が軽くなるのは元本を薄く延ばすからで、何年にするかは「毎月払える額・金融資産・教育費・退職後」の4つで決まります。
1章で見た「上の層」を支えていたのが、長いローンです。相談者様も、物件を見に行った先でこう言われていました。長いローンは、得なのか、損なのか。同じ9,800万円の部屋で確かめてみます。
月々が下がるのは、元本を薄く延ばすから
※棒の中の数字は1回目の返済の内訳(万円)。点線が今の家賃27万円です。
利息は同じで、変わるのは元本を返すスピードです。35年を45年にすると、月々は約5万円軽くなり、そのぶん合計は約950万円増えます。これだけを見ると長いほど損に見えますが、それは「軽くなった5万円をどう使うか」を見ていないからです。
薄く延ばすことに意味が出てくるのは、たとえばこんな場面です。
長さより、この4つで決まる
35年がいいか、40年・45年がいいか。その答えは、ローンの外側にある自分の数字で変わります。
現役時代の流れの中で、残高を見る
35歳で借りたときの残高を、年齢の流れに重ねます。教育費が重なる時期と、退職の時点でいくら残っているかを見ていきます。
| ローン残高 | 50歳15年後 | 55歳20年後 | 65歳30年後・退職 |
|---|---|---|---|
| 35年 | 6,258万円 | 4,876万円 | 1,757万円 |
| 40年 | 6,834万円 | 5,677万円 | 3,065万円 |
| 45年 | 7,279万円 | 6,294万円 | 4,074万円 |
※教育費の時期は、35歳前後で子どもが生まれ、大学に通う時期を想定した一例です。
65歳の時点で、35年ローンは約1,760万円、40年ローンは約3,070万円、45年ローンは約4,070万円残ります。長いほうを選ぶなら、分かれ目は「65歳以降の返済をどうするか」です。退職金や金融資産でまとめて返す道もあれば、年金などで65歳以降も無理なく払い続けられるなら、あえて残しておく道もあります。住宅ローンには団体信用生命保険(団信)がついているので、残高を残しておくことは、万一のときの保障を持ち続けることにもなります。そこが見えていれば、長いローンは現役時代の月々を軽くして、教育費の山を越えやすくする道具にもなります。
途中で住み替えるかもしれない人へ:残高の減り方も見ておく
長いローンは、最初のうち元本がなかなか減りません。途中で住み替えたり売ったりする可能性があるなら、売った金額でローンを返しきれるか(すぐに動けるか)を確かめておくことになります。
上のグラフの表で、50歳・55歳の列を見てください。20年たっても、45年ローンは約6,290万円残ります。そのときの売却価格がこれを下回ると、手元のお金を足さないと売れません。
※頭金を入れずに手元に残し、国債などで運用するという考え方もあります。ローンの金利と運用の利回りの比べ方は、自宅購入の頭金、入れるべき? 手元に残すべき?で確かめています。
実際は「借りられる額」が予算になりやすい
ここまでの4つの物差しで決めるのが本来の順番ですが、実際には逆の順番で予算が決まっていることが少なくありません。
今の家賃や毎月の支払いが出発点になっていないため、相談の現場では、返済額が今の家賃の1.5倍から2倍近くになっている方が多い印象です。家賃27万円なら、月40万円から50万円台です。
そして、変動金利がこの先どう動くかは、ローンの使い方にも価格にも効いてきます。次の章で、価格を押し上げる力と押し下げる力を並べて確かめます。
この先、価格はどう動くか
この章で見えてくること:上がるか下がるかは分かりません。ただ、金利が1%上がると同じ返済で借りられる額は約1,550万円減り、価格を押し上げてきた力は弱まる側に入っています。
2章の最後で見えてきたのは、変動金利がこの先どう動くかが、ローンの使い方にも価格にも効いてくるということでした。相談者様が次に確かめたのは、その金利が、いまどちらを向いているかです。
金利は「上がる側」に入った
1章で見た「上の層」は、お金を借りるコストがほぼゼロだったことに支えられていました。その前提が、いま変わりつつあります。
住宅ローンの変動金利の目安になる金利の最新の動き → 短期プライムレート推移グラフ(毎月更新)
政策金利が上がると、金融機関がお金を調達するコストが上がり、住宅ローンの金利も上がっていきます。日銀は、この先も金利を上げていく方向を示しています。では、変動金利が上がると、買う人の側では何が起きるのか。2章の数字で確かめます。
同じ返済額でも、借りられる額が減る
毎月の返済を27.7万円(今の家賃とほぼ同じ)に決めたとき、40年ローンでいくらまで借りられるかを、金利ごとに並べます。
※元利均等・40年で計算。2.1%・2.6%は、変動金利が今より0.5%・1.0%上がった場合の仮の数字です。
金利が1%上がるだけで、同じ月々の支払いで借りられる額は約1,550万円減ります。これは、相談者様だけでなく、同じ部屋を検討している人みんなに同時に起きることです。
押し上げる力と、押し下げる力の綱引き
1章の「二層」を、この先の向きで並べ直します。下の層(コスト)は残りますが、上の層を支えていた力は、押し下げる側へ回り始めています。
- 残る資材・エネルギー高、円安建てるコストの底上げは続く1章の下の層
- 残る新しく建つ戸数が少ない中古に需要が回りやすい1章の下の層
- 弱まる低金利で借りられる額金利が上がり、予算が縮む側へ1章の上の層
- 強まる金利の上昇同じ返済で借りられる額が減る
- 強まる家賃が価格に追いつかない借りて住むほうが割安な状態(4章)
- 強まる投資のお金が引きやすい利回りが低いと、住む目的以外のお金は入りにくい
※コストの層が残るので、押し上げる力がなくなるわけではありません。変わったのは、上の層が押し上げる側から押し下げる側へ移り始めたことです。
数字にも、変化が出始めている
綱の位置は、もう数字に表れ始めています。23区の中古マンションは、長く続いた最高値の更新が止まりました。
出典:東京カンテイ「中古マンション価格天気図・70㎡換算価格」
首都圏全体で見ると、売れた価格も前年を下回り始め、売れる件数は2割近く減り、売り出し中の物件が増えています。
※首都圏の中古マンション、2026年10月・前年同月比。出典:東日本不動産流通機構「月例速報 マーケットウォッチ」
「下がり続ける」と言える段階ではありません。ただ、「上がり続ける」前提で急ぐ状況でもなくなってきていることは、数字から読み取れます。
では、検討している物件そのものは、家賃に対して割高なのか、割安なのか。ここからは、相談者様の数字で確かめます。
物件の家賃相場を「利回り」に換算すると見えてくる
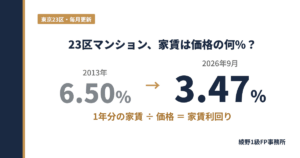
この章で見えてくること:家賃27万円の部屋が9,800万円なら、利回りは約3.3%。2013年(約5.7%)と比べると、同じ部屋が家賃に対して約1.7倍割高な水準になっています。
導入で紹介した相談者様が、最後に手を動かしたのは、検討している物件の家賃相場を確認し利回りに置き換える計算でした。
利回りは、投資用の物件を買う人が「この値段は家賃に見合っているか」を確かめる物差しです。同じ物差しを、自分が住んでいる部屋に当ててみます。
今なら 324万円 ÷ 9,800万円 = 約3.3%
13年で、価格だけが先に走った
同じタイプの部屋が、2013年から今までに「買うといくら」「借りるといくら」だったかを、2013年を100として並べてみます。
※価格の伸び方は、23区の中古マンションの成約価格(東日本不動産流通機構)に合わせ、2025年=9,800万円として置いています。点線は予想ではなく「もしこう動いたら」の仮定です。価格は年+5%(上昇)・横ばい・年−5%(下降)、家賃はどれも年+2%で置いています。
価格は約2.2倍。家賃は約1.26倍。家賃は上がっているのに、価格の上がり方に追いついていないことが、線の開き方で見えてきます。
※点線は上のグラフと同じ仮定で計算した2029年までの利回りです。
グラフの数字を表で見る
| 年 | 価格(万円) | 家賃(月) | 利回り |
|---|---|---|---|
| 2013 | 4,490 | 21.5万円 | 5.75% |
| 2015 | 5,050 | 22万円 | 5.23% |
| 2017 | 5,610 | 22.5万円 | 4.81% |
| 2019 | 6,150 | 23万円 | 4.49% |
| 2021 | 7,050 | 23万円 | 3.91% |
| 2023 | 8,110 | 24万円 | 3.55% |
| 2025 | 9,800 | 26万円 | 3.18% |
| 2026 | 9,800 | 27万円 | 3.31% |
| 2029 上昇(仮定) | 11,345 | 28.7万円 | 3.03% |
| 2029 横ばい(仮定) | 9,800 | 28.7万円 | 3.51% |
| 2029 下降(仮定) | 8,402 | 28.7万円 | 4.09% |
では、何%なら「買ってもいい」と思えるか
今の家賃27万円(年324万円)を、利回りごとに「その値段なら買える」という価格に戻すと、こうなります。
| 利回り | 家賃27万円の部屋の価格 | いつ頃の水準か |
|---|---|---|
| 3.3% | 9,800万円 | 今(2026年) |
| 3.5% | 9,257万円 | 2024年ごろ |
| 4.0% | 8,100万円 | 2023年ごろ |
| 4.5% | 7,200万円 | 2021年ごろ |
| 5.0% | 6,480万円 | 2019〜20年ごろ |
※表面利回り(家賃÷価格)。買った場合は別に管理費・修繕積立金・固定資産税がかかります。
3章で見たとおり、金利は「上がる側」に入りました。その目でグラフの右端を見ると、利回りが下げ止まっているのは、価格を押し上げてきた力が弱まり始めた入り口とも読めます。
東京23区マンションの家賃利回り推移を見る →
では、相談者様はこの利回りを見て、何をどの順番で決めたのか。最後に、相談者様が出した結論を見ていきます。
「数ヶ月以内」から「数年以内」へ。相談者様が出した結論
この章で見えてくること:出した結論は「買わない」ではなく、買う順番の入れ替えでした。先に無理なく買える価格を出しておけば、価格がどう動いても数年の幅で判断できます。
相談者様は「買わない」と決めたわけではありません。買う順番を入れ替えたのです。
相談者様が選んだ順番
数年のあいだに、価格がどう動いても
4章の点線で見た3つの動き方を、相談者様は「自分ならどうするか」に置き換えてみました。その前に出しておいたのが、自分が無理なく買える価格です。金融機関が貸してくれる額ではなく、自分のライフプランから出します。
2章の「よくある順番」予算にしない
計算のしかた
・無理なく買える価格:今の家賃から管理費・修繕積立金(月40,000円)を引いた額を毎月の返済に回す前提で、同じ金利・期間で借りられる額。頭金は入れず、諸費用(価格の7%)は手元の資金から払う前提です。
・手元の資金が「諸費用+緊急予備資金3,000,000円」に届かない場合は、価格をそのぶん下げて表示します。
・金融機関ごとの審査や、税金・団信・金利の変化は入っていません。目安としてご覧ください。
この価格を物差しにして、3つの動き方を見ていきます。
1億1,345万円(利回り3.0%)
9,800万円(利回り3.5%)
8,402万円(利回り4.1%)
※4章と同じ仮定(価格は年+5%・横ばい・年−5%、家賃は年+2%)。予想ではありません。
それでも「今」買う理由がある人
市況だけで見れば急ぐ理由は薄くても、自分の事情で先に延ばしにくい人もいます。
通わせたい学区がある。その地域に出る物件が少なく、待つと選べなくなる。
ペット可・駐車場付きなど、賃貸では見つけにくい条件がある。
数年待つと、完済する年齢がそのぶん後ろにずれる。返済の計画上、先送りしにくい。
当てはまる場合は、待つことで失うものと、今買うことの負担を、同じライフプランの上で比べてみることを検討してみてください。
そのうえで、ライフプランで「いくら」と「いつ」を決めていく。
住宅の買い時について、よくある質問
いくらの家を、いつ買うか。答えは「自分の数字」から見えてくる
価格の仕組みも、金利の流れも、利回りの物差しも、誰にとっても同じです。でも「いくらの家を、いつ買うのがいいか」の答えは、人によって変わります。
「いくら」と「いつ」
今回の相談者様も、急かされていた「数ヶ月以内」ではなく、自分の数字で「数年以内」という答えにたどり着きました。
こんな方は、一度ご相談ください
CFP®・宅建士による無料相談
この記事で見た数字を、
検討中の物件で確かめてみませんか
物件の価格と家賃相場を並べて利回りを出すところから、ライフプランで無理なく買える価格を出すところまで。CFP®としての家計の設計と、宅建業者としての購入の仲介、どちらも同じ窓口で対応します。オンライン(Google Meet)30分・無料、全国対応。
まずは検討中の物件の「利回り」を見てみる(無料)次に読みたい記事
最終更新:2026年11月
執筆:綾野友人(CFP®・1級ファイナンシャル・プランニング技能士・宅地建物取引士)/綾野1級FP事務所