・借入が大きいと、頭金を入れても住宅ローン控除が変わらないこと
・40年ローンと長い国債を並べると、どこに「分かれ目」があるか
・最後の決め手が「手元の現金」になる理由
「頭金は入れられるだけ入れたほうが安心」。そう考えていた相談者様が、物件を決める前に数字を並べて確かめた事例です。
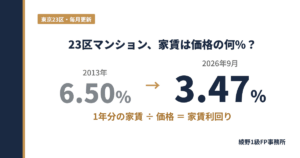
前の記事(マンションは今が買い時?)では、家賃を利回りに直して買う時期を確かめました。今回はその次の問い、「買うとしたら、手元のお金をどこに置くか」です。
1. 相談者様の状況
| 項目 | 内容 |
|---|---|
| 相談の時期 | 物件を決める手前(候補を絞り込んでいる段階) |
| 検討中の物件 | 23区の中古マンション 8,000万円前後 |
| 諸費用・保証料 | 約6,000,000円を自己資金から支払い予定 |
| 頭金に回せる見込みのお金 | 約10,000,000円(預貯金とNISA) |
| 借入 | 変動金利・40年で検討中 |
2. 10,000,000円の置き場所は3つ
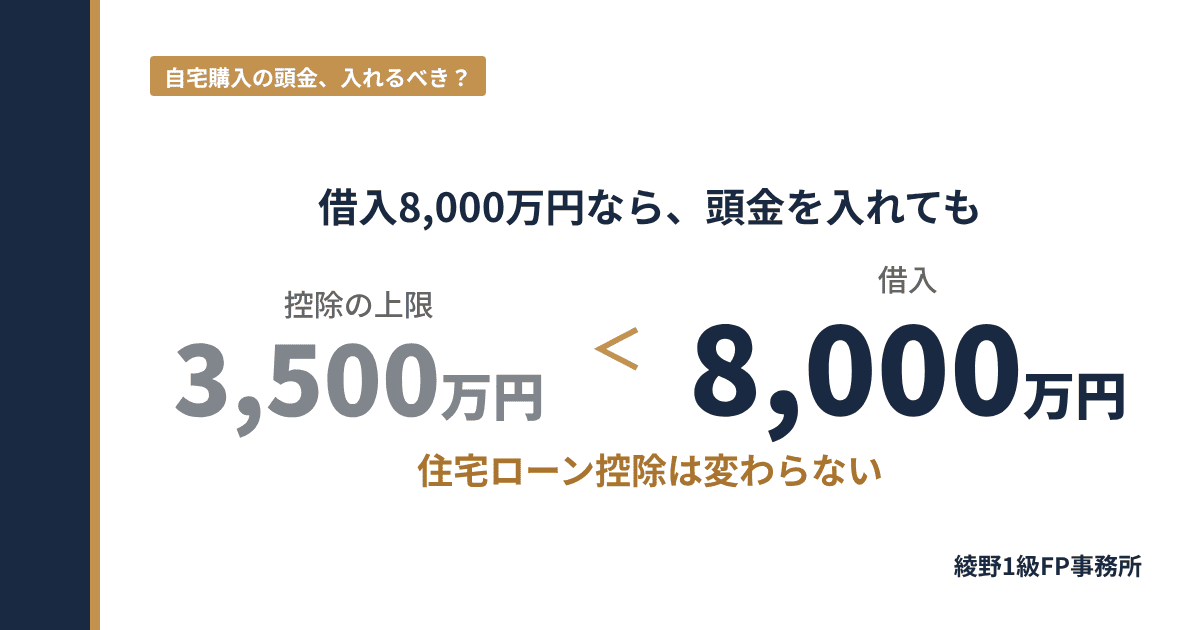
相談者様が最初に確かめたのは、よく聞く「頭金を入れると控除が減る」という話が、自分にも当てはまるかどうかでした。
3. 住宅ローン控除は、頭金で減るのか
住宅ローン控除は、年末のローン残高の0.7%が税金から差し引かれる仕組みです。ただし、対象になる残高には上限があります。中古住宅の場合、上限は物件の省エネ性能などで2,000万円〜3,500万円(子育て世帯などは上乗せあり)です。
※中古住宅で省エネ性能が高い場合の上限(3,500万円)で表示。省エネ性能の証明がない中古住宅は2,000万円です。
| A 頭金に入れる | B・C 手元に残す | |
|---|---|---|
| 借入額 | 70,000,000円 | 80,000,000円 |
| 控除額 | 同じ(どちらも上限まで控除される) | |
4. 金利を並べてみる
4-1. 借りる金利と、国債の利回り
40年のローンを組むなら、比べる相手も長い国債になります。すでに発行されている日本国債を、残りの期間ごとに並べました。
| 借りる側・持つ側 | 年利(税引前) |
|---|---|
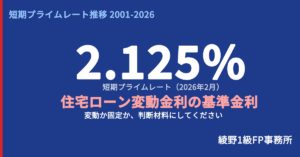
| 住宅ローン 変動金利(40年) | 1.6%前後 |
| 日本国債 残り約10年 | 2.7% |
| 日本国債 残り約18年 | 3.9% |
| 日本国債 残り約26年 | 4.9% |
※国債は2026年11月1日時点の既発債(すでに発行されている国債)の一例。満期までの差益を含めた利回りです。
4-2. 同じ期間で並べると
NISA・特定口座での運用は、結果が市場しだいで増えることも減ることもあるため、ここでは金額を出していません。
4-3. ローン金利がどこまで上がると逆転するか
既発の国債は、買った時点の利回りが満期まで続きます。一方、変動金利はこれから動きます。頭金に入れたほうが得になるのは、ローン金利がどこまで上がったときかを確かめました。
| 持つ期間 | 逆転する変動金利の目安 | 今(1.6%)との差 |
|---|---|---|
| 10年(2.7%の国債) | 約2.3% | +約0.7% |
| 18年(3.9%の国債) | 約3.6% | +約2.0% |
| 26年(4.9%の国債) | 約4.7% | +約3.1% |
※元利均等・40年。変動金利がその期間ずっと同じ水準だった場合の目安です。
4-4. ただし、長い国債ほど途中で売りにくい
ここで相談者様が気づいたのは、国債の弱点でした。満期まで持てば利回りどおりですが、途中で売ると、そのときの価格(時価)になります。金利が上がると、すでに出回っている国債の価格は下がり、その下がり方は残りの期間が長いほど大きくなります。
| 金利が上がる局面 | 起きること |
|---|---|
| 住宅ローン | 変動金利が上がり、毎月の返済が増える |
| 長い国債 | 時価が下がり、途中で売ると目減りする |
5. 最後の決め手は、手元の現金
| A 頭金 | B 国債 | C NISA・特定口座 | |
|---|---|---|---|
| あとから取り出せるか | ✕ 取り出せない | △ 満期前に売ると時価(金利上昇時は目減り) | ○ いつでも(値動きあり) |
| 毎月の返済 | 197,538円 | 225,758円 | |
| 金利が上がったとき | 返済が増える幅が小さい | 返済が増える幅が大きい | |
相談者様は、これから10年の「お金が出ていく時期」を書き出してみました。
頭金に入れたお金は、こうした時期に取り出せません。取り出せないお金が増えるほど、急な出費のときに別の借入が必要になることもあります。
6. 物件を決める前に見えてきた方針
相談者様が検討したのは、10,000,000円を役割ごとに分けて置く形です。
| 役割 | 置き場所 |
|---|---|
| 急な出費に備える | 緊急予備資金として預貯金に残す |
| 数年以内に使う予定がある | 満期の短い国債を、満期をずらして持つ |
| 満期まで動かさずに置ける | 残りの期間が長い国債で持つ |
| 当面使う予定がない | NISAでの運用を続ける |
あわせて、ローン金利が上がったときに頭金(繰上返済)に回すかどうかを考える目安として、「変動金利が、持っている国債の逆転ラインに近づいたら見直す」という線も持っておくことにしました。
頭金の方針が決まると、借入額が決まり、申し込む金融機関や予算の上限も決まってきます。物件を決める前にここを確かめておいたことで、物件探しの軸がはっきりしたそうです。
よくある質問
- Q. 控除の上限は、どうやって調べますか?
- 物件の省エネ性能と、入居する年で決まります。中古の場合は、売主や仲介会社に省エネ性能を証明する書類があるかを確認します。制度の詳しい条件は、次のページで確認できます。
- Q. 頭金を入れずに借りて、あとから繰上返済することはできますか?
- 多くの金融機関でできます。手元に残しておけば、金利が上がったときに繰上返済に回す、という順番も選べます。手数料は金融機関ごとに確認が必要です。
- Q. 国債は途中で売れますか?
- 既発の国債は市場で売れますが、そのときの価格(時価)で売ることになり、金利が上がっていると買った値段より下がることがあります。
- Q. 借入額が小さい場合も同じですか?
- 借入が控除の上限に近い場合は、頭金を入れると控除が減ることがあります。この記事の結論は、借入が上限を大きく超えるケースのものです。
まとめ
- 借入が控除の上限を大きく超えるなら、頭金を入れても控除は変わらない
- 40年ローンと長い国債を比べると、ローン金利がかなり上がるまで国債が上回る(18年物で約3.6%)
- ただし長い国債は、金利が上がる局面ほど途中で売ると目減りする
- 最後の決め手は、必要なときに使えるお金をどれだけ残すか
あわせて確かめたい数字
CFP®・宅建士による無料相談(30分・オンライン)
あなたの借入額だと、
頭金は入れたほうがいい?
- 控除の上限と、ご自身の借入額を並べる
- ローン金利がどこまで上がると逆転するかを出す
- これから10年でお金が出ていく時期と、手元に残す額を確かめる
全国対応(Google Meet)
出典:日本銀行、各金融機関の公表金利、財務省(国債)、国土交通省(住宅ローン減税)/更新日:2026年11月15日/執筆者:綾野友人(CFP®・1級FP技能士・宅建士)