「結婚前から投資用のワンルームマンションを持っているけれど、このまま自宅を買っても大丈夫?」
いざ自宅購入を検討し、モデルルーム等を訪問し始めると、不動産会社からは
「売却しないとローンは組めない」と言われ、無料のFPに相談すると「保険の見直し」を提案される。
「結局、全体として我が家はどうすればいいの?」とモヤモヤを抱えている方は少なくありません。
この記事では、同じような悩みを抱えて当事務所にご相談いただいたご夫婦の事例をご紹介します。
バラバラだった「家計」と「不動産」の数字を一つにまとめ、客観的な全体像をご自身で確認することで、漠然とした不安がどう解消されていったのか。
そのプロセスをご覧ください。
モヤモヤの正体:「投資物件を売らないと自宅は買えない?」
結婚したばかりのお二人。
奥様の妊娠が分かったことをきっかけに、「そろそろ本気で家計と将来のことを考えないと」と思い立ちました。
家計のことをFPに相談してみたら、出てきたのは保険の提案ばかり。
「聞きたいのはそこじゃないんだけどな……」というモヤモヤを抱えたまま、時間だけが過ぎていきました。
投資マンションのことは不動産会社に、保険のことはFPに、家計のことはまた別の誰かに——バラバラに相談しても、全体像は見えてきません。
まずは、今の状態を一枚の数字で確認してみることにしました。
まずは一枚の数字に。見えてきた「保障の重なり」と「資産」の切り分け
家計全体と投資マンションの収支を切り離さず、一つの表で確認していきます。
現状の保障を確認する
死亡保障の重なり
| 保障の種類 | 月あたりの負担 | もしもの時の保障 |
|---|---|---|
| 民間の生命保険(収入保障型) | 4,500円 | 死亡時、毎月一定額を受取(現時点3,500万円相当・毎年逓減) |
| 勤務先の団体定期保険 | 5,000円 | 死亡時 4,000万円 |
| 投資マンションの団体信用生命保険 | ─(保険料ではなく物件の金利に含まれる) | 残債相当 約2,470万円 |
| サンプル生命保険の米ドル建て一時払終身保険 | ─(払済のため月負担なし) | 死亡時 米ドル建てで約323万円相当(1米ドル=150円換算) |
| 合計(実際の保険料) | 約9,500円/月 | ─ |
医療・がん保障の重なり
| 保障の種類 | 月あたりの負担 | もしもの時の保障 |
|---|---|---|
| 健康保険組合の付加給付 | 0円 | 高額療養費 実質上限 月2.5万円まで |
| 勤務先の医療保険(団体) | 2,000円 | 入院日額 1万円 |
| 個人の医療保険 | 3,500円 | 入院日額 1万円(団体分と重複) |
| 勤務先のがん保険(団体) | 1,000円 | 診断一時金 200万円 |
| 合計 | 約6,500円/月 | ─ |
こうして一枚の表にまとめると、
「国の制度」「会社の保険」「個人の保険」「マンションのローン」という4つの異なる制度で、
同じような保障が何重にもダブっていることが見えてきました。
まだ自宅を購入する前の時点で、純粋な保険料だけで月16,000円。
そこに投資用ワンルームマンションの持ち出し(月17,200円)を合わせると、
毎月約33,200円の固定費が「将来への備え」として家計から出ている状態です。
特に印象的だったのは、健康保険組合の「付加給付」の存在でした。
付加給付とは 健康保険組合が独自に上乗せしている給付制度で、
高額療養費の自己負担分がさらに軽減される仕組みです。
この制度を知らないまま、
- 勤務先の医療保険(団体・入院日額1万円)
- 個人の医療保険(入院日額1万円)
同じ保障を重ねて備えていたことに気づきました。
また、結婚前から加入していた米ドル建ての一時払終身保険についても、あらためて中身を確認しました。
SP-0000000000
| 契約者 / 被保険者 | ご本人様 |
|---|---|
| 契約日 | 2023年〇月〇日 |
| 保険料払込方法 | 一時払い払込満了 |
| 払込保険料(円換算時) | 3,000,000円 |
| 死亡保険金額(米ドル建て) | US $21,500 相当(円換算 約323万円・1米ドル=150円時) |
| 適用為替レート(契約時) | 1米ドル=約150円(想定) |
| 解約返戻金 | 為替・経過年数により変動 |
「解約すれば返戻金が戻る貯蓄型の保険」であることはご本人も認識されていましたが、
今回はもう一歩踏み込んで「将来の出口戦略」までシミュレーションしました。
お子様が小さいうちは、万が一のための手厚い「死亡保障」として。
成長して教育費がかさむ時期には、必要に応じて解約し「学資」代わりに充てるか。
さらに将来、退職金や確定拠出年金を受け取るタイミングでは、税負担(一時所得)のバランスを見ながらそのまま保有し続けるか、あるいは解約してNISAなどの金融資産ポートフォリオ(分離課税)へ資金を移す(スイングする)か——。
単なる「保険」としてではなく、ライフステージの変化や将来の税制に合わせて
柔軟に使い分けができる「資産ポートフォリオの一部」として捉え直すことで、
今後の資産形成における強力な選択肢の一つになることが確認できました。
③ 投資物件の「売却必須」は本当か? 金融機関の審査基準を知る
次に、投資マンションそのものの収支と、自宅購入への影響を確認していきます。
投資マンションの収支と、自宅購入への影響を確認する
投資マンションの基本条件・収支
| 項目 | 数値 |
|---|---|
| 購入価格(3年前・中古ワンルーム) | 2,700万円 |
| 借入額(自己資金100万円) | 2,600万円 |
| 金利・期間 | 1.8%・残り32年 |
| 家賃収入 | 90,000円/月 |
| 管理費・修繕積立金 | 15,000円/月 |
| 賃貸管理手数料(家賃の5%) | 4,500円/月 |
| ローン返済 | 約83,500円/月 |
| 固定資産税等(年間・月換算) | 約4,200円/月 |
| 月間収支 | 約▲17,200円/月 |
【世帯年収1,700万円(本人:900万円、配偶者:800万円)/年収倍率7倍/返済比率35%基準】
※返済比率や具体的な計算方法は金融機関により若干異なります。
※ファミリー向けの不動産会社や、保険を中心に扱うFPは、パターンA(年収倍率型)を前提に説明することが多い傾向があるようです。投資用マンションを保有している場合、パターンAでは自宅の購入価格が低くなりやすいため、パターンB(合算方式)を採用する金融機関を選ぶことが望ましいといえます。
投資マンションは月あたり約17,200円の持ち出しがある状態でした。この「持ち出し」を、自宅ローンの審査でどう扱うかは、金融機関によって考え方が異なります。
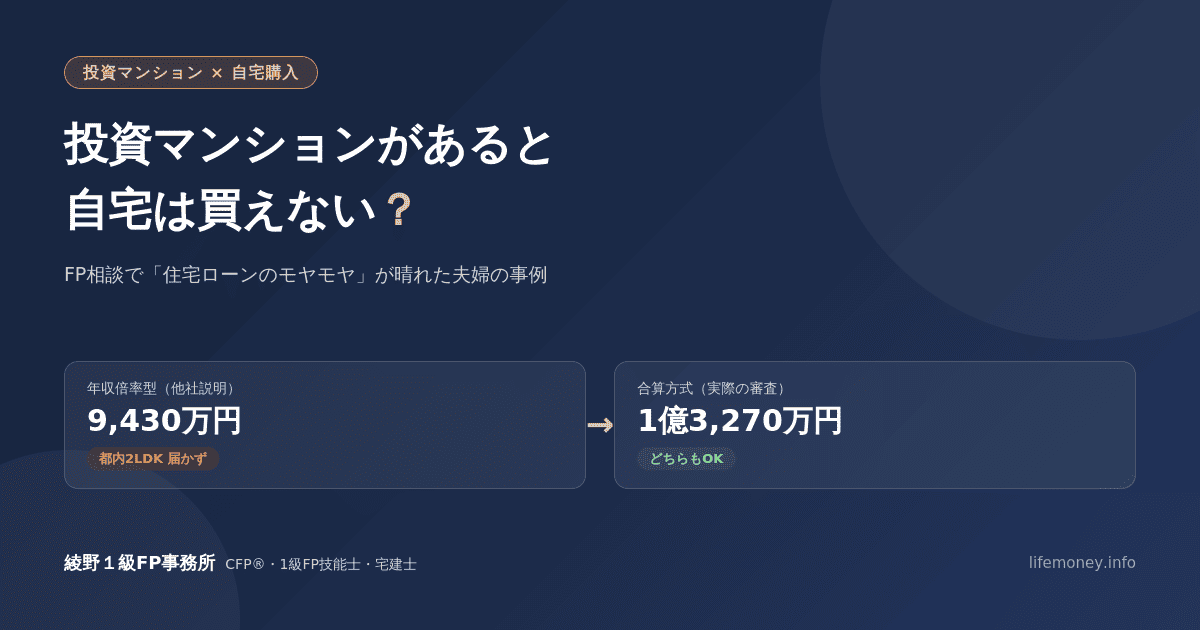
- パターンA(年収倍率型)
世帯年収×7倍を上限とし、投資マンションの残債を単純に差し引く考え方。
借入可能額の目安は約9,430万円。 - パターンB(合算方式)
給与所得に不動産所得を通算して返済比率で計算する考え方。
借入可能額の目安は約1億3,270万円。
同じ世帯・同じ物件でも、審査方法によって借入可能額に4,000万円近い差が出ることが分かりました。
「投資マンションを売却しないと自宅が買えない」というのは、そのパターンAを前提にした場合の話。
不動産所得を通算する「合算方式(パターンB)」で見れば、検討している自宅の選択肢はどちらも借入可能な範囲に入っていて、売却を急いで判断する必要はないことが確認できました。
住宅選びの決断:都心2LDKか、都下・首都圏戸建てか?
自宅の選択肢は、実は最初から2つに絞られていました。
予算を考慮すると、都心エリアでゆとりある3LDKを購入するのは現実的ではありません。
そこで、ご主人の都心へのアクセス、奥様の週3日の出社、そして将来の子どもの学童保育など
「共働きの子育て環境」を軸に話し合った結果、自然と2つの選択肢に行き着いていたのです。
それはまさに、究極の選択でした。
- 「通勤の利便性を優先し、広さは妥協する(都内2LDKマンション)」
- 「広さと環境を優先し、通勤時間は妥協する(都下・首都圏戸建て)」
ライフスタイルの話なので、どちらが優れているという正解はありません。
だからこそ、「それぞれを選んだ場合、将来の教育費や老後資金にどれだけの余力が残るのか」を
客観的な数字で確認することにしました。
住宅選びと、教育費・老後資金の余力を確認する
借入額:1億1,000万円(頭金500万円)
金利・期間:1.0%・35年
年間返済額:約373万円
教育費・老後資金に回せる年間余力:約127万円
借入額:7,000万円(頭金500万円)
金利・期間:1.0%・35年
年間返済額:約237万円
教育費・老後資金に回せる年間余力:約263万円
教育費・老後資金に回せる累計余力の推移(35年間)
35年間の累計で見ると、教育費・老後資金に回せる余力には約4,742万円の差が生まれる計算になりました。
より詳細な年次のキャッシュフローも確認してみます。
住宅選びによる、将来のキャッシュフローの違い(都内2LDKマンションの場合)
実際のシミュレーションツール画面(イメージ・数値はサンプル)
| 年 | 2026 (契約時) |
2036 (+10年) |
2046 (中学入学期) |
2056 (+30年) |
2061 (返済完了) |
2071 (退職後10年) |
|---|---|---|---|---|---|---|
| ▼ 収入 | ||||||
| 世帯可処分所得 | 1,100.0 | 1,150.0 | 1,180.0 | 980.0 | 620.0 | 450.0 |
| ▼ 支出 | ||||||
| 生活費 | 420.0 | 450.0 | 470.0 | 430.0 | 400.0 | 380.0 |
| 住宅ローン返済 | 373.0 | 373.0 | 373.0 | 373.0 | 0 | 0 |
| 教育費 | 0 | 30.0 | 180.0 | 0 | 0 | 0 |
| 教育費・老後資金への積立余力 | 127.0 | 127.0 | ▲53.0 | 177.0 | 220.0 | 70.0 |
| ▼ 金融資産(期末・累計) | ||||||
| 教育費・老後資金 累計余力 | 127.0 | 1,397.0 | 2,394.0 | 4,445.0 | 4,955.0 | 6,655.0 |
※実際のツールは年ごと・費目ごとにさらに細かく計算しますが、ここでは分かりやすさのため主要な年だけを抜き出した簡易版で示しています。数値はイメージであり、実際の相談ではご自身の条件・費目で作成します。
都内2LDKマンションを選んだ場合
中学入学のタイミングで一時的に赤字(▲53万円)になるものの、その後の余力で十分に回復していくことも見えてきました。
「大丈夫かどうか」を漠然と心配するのではなく、いつ・どれくらいの負担が来るのかを具体的に把握できたことが、大きな安心材料に。
金利上昇リスクも「見える化」して漠然とした不安を解消
相談が進む中、日銀の追加利上げ観測のニュースが話題になりました。「自分たちの住宅ローンが金利上昇したらどうなるんだろう」という漠然とした不安が頭をよぎります。
そこで、以下のシミュレーションツールを使って、「将来の金利上昇」スライダーをご自身で動かして確認していただきました。金利が1%上がっても、どちらの住宅を選んでも家計が破綻するような数字にはならないことが確認できました。
漠然とした不安が具体的な数字に置き換わったことで、落ち着いて次に進むことができました。
この差額をどう資産形成戦略に活かすかは、また次に考えるテーマです。

【住宅ローン・ライフプラン比較シミュレーション】教育費・老後資金への影響を計算
借入額や「将来の金利上昇リスク」を動かし、ご自身の家計がどう変化するかを一枚のグラフで「見える化」してみましょう。
まとめ:自分たちで数字を確認して導き出した、次の一歩
今回の相談を通じて、確認できたことをまとめると、次の4つになります。
- 自宅を購入する前の時点で、死亡・医療・がんの3方向で保障が重なっていたこと。
- 「投資マンションを売却しないと自宅が買えない」というのは一つの審査方法を前提にした話で、売却を急ぐ必要はなかったこと。
- 住宅選びによって、教育費・老後資金に回せる余力に35年間で約4,742万円の差が生まれること。
- 金利が上昇した場合の試算でも、どちらの住宅を選んでも家計が破綻するような数字にはならないこと。
今日、確認できたこと
- まだ自宅を購入する前の時点で、死亡・医療・がんの3方向で保障が重なっていることが数字で確認できました
- 「投資マンションを売却しないと自宅が買えない」というのは、金融機関の審査方法の一つを前提にした話で、売却を急ぐ必要はないことが確認できました
- 住宅選びによって、教育費・老後資金に回せる余力に35年間で約4,742万円の差が生まれることが確認できました
- 金利が上昇した場合の試算でも、どちらの住宅を選んでも家計が破綻するような数字にはならないことが確認できました
現時点での方向性
私からご提案したというより、並べた数字を見ながらお二人が一つずつ気づいていかれた、という印象です。住宅選びで生まれた教育費・老後資金の余力の差は、今後の資産形成戦略でどう活かしていくかが次のテーマになります。落ち着いたタイミングで、またご一緒に確認していきましょう。
最終的に、自宅は都心の2LDKマンションを購入することに決定。
投資マンションについては、売却は必須ではないと分かったため、慌てて結論を出さず、今後の収支や市況を見ながら引き続き検討していく方針になりました。
住宅選びで生まれた教育費・老後資金の余力の差は、今後の資産形成戦略でどう活かしていくかという、次のテーマにつながっていきます。
提案されたのではなく、一つひとつ自分たちで数字を確認しながら、気づいていった結果としての今——。
同じようなモヤモヤを抱えている方の、次の一歩のきっかけになれば幸いです。