- 「契約した時は
毎月1万円の負担だったのに、
気づけば毎月3万円の赤字に
なっている……」 - 「修繕積立金が上がるなんて、
聞いていた話と違う」 - 「このまま持ち続けて、
本当に将来の資産になるのだろうか?」
この記事の結論(2026年11月時点)
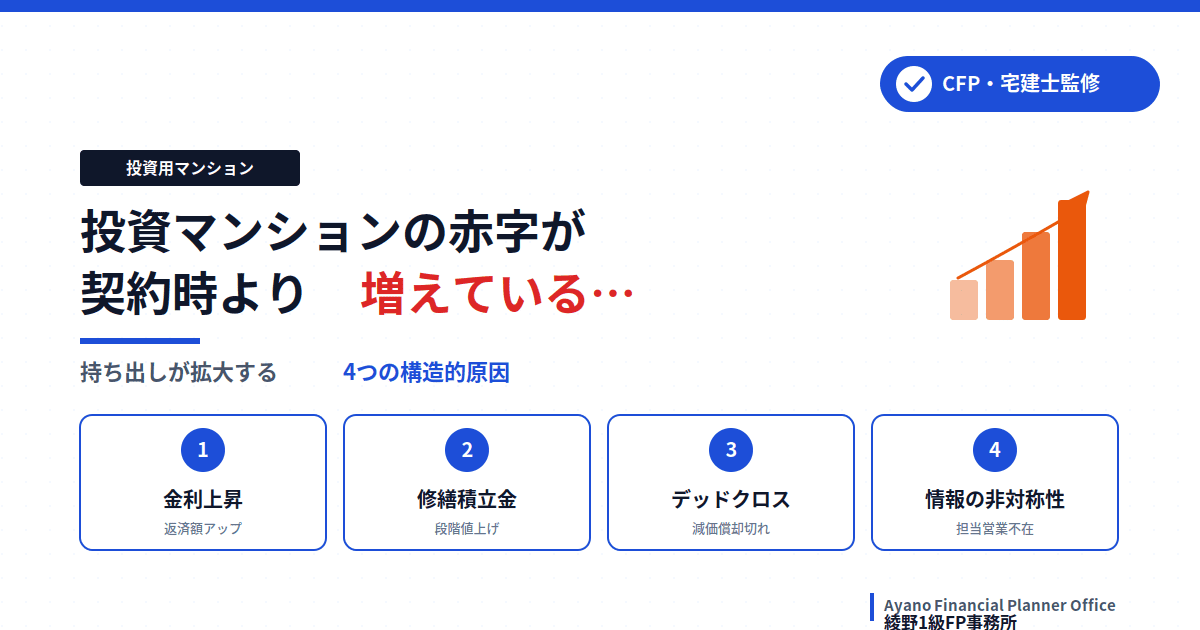
投資マンションの毎月の持ち出しが契約時より増えるのは、運用の失敗ではなく、次の4つが時間差で重なるためです。
- 変動金利の上昇:5年ルールと125%ルールにより、返済額の増加は数年遅れて表に出ます
- 修繕積立金の段階的な値上げ:予定は契約時の長期修繕計画書にすでに書かれています
- 減価償却が進み、節税の効果が小さくなる(デッドクロス):償却の期間も契約時に決まっています
- 説明してくれる担当者がいない:値上げや金利の変化に気づくのが遅れます
2と3は契約時点で決まっていることですが、販売時にはほとんど説明されないことが多い項目です。
例:借入2,500万円・契約時の金利1.7%が3.0%になると、月々79,000円のままでも元本に回るのは18,960円。3年後の見直しで95,700円(+16,700円)になります。
まずは返済予定表から「残債・毎月の返済額・適用金利」の3つを書き出すと、ご自身の物件の現在地が確かめられます。そのうえで、持ち続ける(繰上返済を含む)場合と売却した場合を、手元に残る金額で比べます。
ご自身の物件の現在地を確かめる →投資用ワンルームマンションを所有していると、契約時と現在の「数字(金額)のズレ」に直面し、強い不安や不満を覚える瞬間があるかと思います。毎月の口座引き落とし額が増えていくのを見て、「自分の見通しが甘かったのか」「運用がうまくいっていないのではないか」と感じるかもしれません。
しかし、赤字が拡大していくのは、決してオーナーの運用スキルの問題ではありません。投資用ワンルームマンションという仕組み自体に、「時間の経過とともに収支が悪化していく構造的な問題」が最初から組み込まれているからです。
本記事では、不動産と金融の両面に精通する専門家(CFP®×宅建士)の視点から、投資マンションの赤字が拡大していく「4つの原因」と、見落とされがちな実態を解説します。
そして、ご自身の物件で確かめられる「具体的な対処法」をお伝えします。
この記事が、現状を確かめ、選択肢を比べるための一助となれば幸いです。
なぜ毎月の持ち出しは拡大するのか?4つの原因
不動産業者が提示するシミュレーションは、購入当初の数年間を切り取ったものが多く、長期的な変動要因が十分に反映されていないケースが少なくありません。
実際には、以下の4つの要因が絡み合うことで、持ち出し額は時間の経過とともに拡大していきます。
原因①:変動金利の上昇による返済額の増加
投資用ローンの多くは「変動金利」が採用されています。2010年代から続いた低金利時代は毎月の返済額が低く抑えられていましたが、2024年以降の日本銀行による金融政策の正常化(マイナス金利の解除・利上げ)により、金利が上昇局面に転じた現在、その前提は崩れつつあります。
金利上昇がもたらす影響
引き落とし額が増えるだけではありません。本当に気をつけたいのは、この流れです。
まず現在地を確認する|返済予定表から拾う「3つの数字」
金利が上がっているかどうかは、通帳を眺めていても分かりません。金融機関から届く「返済予定表」または「金利変更通知」を手元に置いて、次の3つだけ書き出してみてください。
利率(月利)0.1667% + 保証料率(月利)0.0833% = 合算 0.2500%
「0.25%だから低い」と読んでしまいがちですが、12倍して年利に直すと 3.000%。ここを読み違えると、現在地を実際より軽く見積もってしまいます。月利表記のときは必ず12倍してください。
モデルケースで見る、3年後の見直し
借入2,500万円・35年・元利均等、契約時の金利1.7%、経過2年、現在の適用金利は3.0%。月々の返済額は契約時と同じ79,000円のままです。この状態で3年後の見直しを迎えると、どうなるかを並べてみます。
| 時点 | 適用金利 | 月々の返済額 | 契約時との差 |
|---|---|---|---|
| 契約時 | 1.700% | 79,000円 | 基準 |
| 現在 | 3.000% | 79,000円 | 0円 |
| 3年後(金利変動なし) | 3.000% | 95,700円 | +16,700円 |
| 3年後(+0.25%) | 3.250% | 98,750円 | +19,750円 |
| 3年後(+0.5%) | 3.500% | 98,750円 | +19,750円 +未払利息 |
同じ79,000円でも、中身はすでに別物になっています。契約時は79,000円のうち43,450円が元本の返済に回っていましたが、現在、元本に回るのは18,960円。残りの60,040円は利息に消えています。残債の減るペースが半分以下に落ちているのに、引き落とし額が同じなので気づけません。家賃より支払いが多い、いわゆる逆ザヤの状態が、水面下で静かに深くなっている状態です。
なぜ気づけないのか|5年ルール・125%ルール・未払利息
月々の返済額が変わらないのに3年後に跳ね上がるのは、変動金利ローン特有の2つのルールが働いているからです。どちらも急な負担増から借り手を守るルールですが、負担を消すものではなく、先送りするものです。
この金額が次の見直しのタイミングで残債に組み込まれ、残りの期間を通して月々の返済額に上乗せされて回収されていきます。
125%ルールは「守ってくれるルール」ではなく、負担を先送りするルールです。5年ルールとの2段構えによって、金利上昇の実態はいちばん最後まで見えないようになっています。
原因②:長期修繕計画に基づく「修繕積立金」の段階的な値上げ
修繕積立金は、新築時や築浅のうちは低く設定され、築年数とともに段階的に上がっていくのが一般的です。購入時の表面的な収支(利回り)を良く見せる側面もあります。
※5年ごとに5,000円程度ずつ上がる例。2件持っていれば、これだけで毎月10,000円の持ち出しが増えます。
原因③:減価償却の終了(デッドクロス)による節税効果の消滅
「節税になる」という説明を受けて購入された方も多いかと思います。ただ、減価償却費を経費にできる期間には限りがあります。
中古は残りの耐用年数で計算するため、期間がもっと短い
原因④:担当営業の不在がもたらす「情報・契約の非対称性」
①〜③の変化が起きていても、それに気づきにくい環境そのものが大きな問題です。業者とオーナーの間には、情報だけでなく契約上の権限にも、構造的な差があります。
こうした状況の中で、担当者から返ってくる唯一の「安心材料」として使われるのが、「金利が上がれば節税額も増えますよ」という言葉です。
確かに節税額自体は増えます。ただし、利息を経費にできるのは建物部分だけです。残債2,000万円で金利が1%上がった場合(土地4割・建物6割、税率30%=所得税20%+住民税10%)で比べてみます。
| 残債2,000万円・金利+1%の場合 | 年間 |
|---|---|
| 増える利息 | 約200,000円 |
| そのうち経費にできる分(建物6割) | 約120,000円 |
| 増える節税額(税率30%) | 約36,000円 |
200,000円の負担増に対して、取り戻せるのは約18%の36,000円です。この負担増は元利均等払いによって、数年後にじわじわと家計に効いてきます。
情報がないまま判断すると、選べたはずの選択肢に気づきにくくなります。
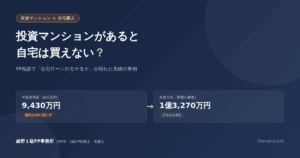
投資用ローンがあると、自宅はいくら借りられなくなるのか
毎月の持ち出しとは別に、もう一つ見落とされやすい影響があります。投資用ローンを抱えていることで、自宅の住宅ローンの借入可能額が圧迫されるという問題です。
ご本人の年収900万円・配偶者500万円で、ペアローンを組んで自宅を検討するケースで見てみます。投資用マンションはご本人の名義で1戸、月々の返済は79,000円とします。
| 年間の返済枠 (返済比率35%) |
投資用ローン の返済 |
自宅に 使える枠 |
借入可能額 | |
|---|---|---|---|---|
| 本人(900万円) | 3,150,000円 | 948,000円 | 2,202,000円 | 約4,440万円 |
| 配偶者(500万円) | 1,750,000円 | — | 1,750,000円 | 約3,530万円 |
| 2人合計 | 4,900,000円 | 948,000円 | 3,952,000円 | 約7,970万円 |
投資用ローンがなければ、同じご夫婦の借入可能額は約9,880万円。差は約1,910万円です。毎月の持ち出しが数万円という話とは、桁が違います。
しかも減っているのはご本人側の枠だけです。本人単独で見ると約6,350万円から約4,440万円へ。配偶者の枠は変わりません。2人で組めば届くはずだった計算が、1人分の枠の目減りで崩れてしまう——「投資用マンションがあるとマイホームが買えない」と言われるのは、この構造が理由です。
ご自身の数字で試してみたい方は、自宅のローンはいくらまで? 2つの考え方で比べる計算欄 →
毎月3万円の持ち出しを続ける「本当の意味」〜新NISAとの比較〜
投資用ワンルームマンションの営業トークとして、「毎月わずか数万円の負担で、将来の年金代わりになります」という説明がよく用いられます。
しかし、この「毎月の持ち出し(赤字)」が家計の将来に与える本当の影響を、FP(ファイナンシャルプランナー)の視点から客観的な数字で検証してみましょう。
見落としがちな「機会損失」という考え方
仮に、毎月3万円の赤字をご自身の給与から補填し続けているとします。もしこの3万円を、マンションの維持費に充てるのではなく、新NISA制度などを活用して投資信託(全世界株式など)で長期的・分散的に運用していたらどうなるでしょうか。
次の2つの利回りで、ローンの残り期間を想定して試算してみます。
| 利回り | 想定 |
|---|---|
| 年利5% | 堅実な運用の目安(GPIFが公表する過去30年投影ケースに基づく外国株式の期待リターン水準) |
| 年利7% | 成長シナリオ(GPIF・成長型経済移行ケースに基づく水準) |
▼ パターンA:購入から日が浅い方(積立期間30年を想定)
毎月3万円×30年(投資元本:1,080万円)
年利5%で運用
約2,498万円
年利7%で運用
約3,660万円
▼ パターンB:購入から10年前後経過している方(積立期間20年を想定)
毎月3万円×20年(投資元本:720万円)
年利5%で運用
約1,233万円
年利7%で運用
約1,562万円
毎月3万円の赤字を払い続けるということは、単に手元の現金が減っているだけではありません。
「本来であれば築けたはずの1,000万円〜3,000万円規模の資産形成のチャンス」を失っているということを意味します。
これを金融の専門用語で「機会損失(オポチュニティ・コスト)」と呼びます。
「年金代わり」になるのはどちらか|運用しながら取り崩した場合の試算
では、この「失われた資産」を、老後に同じ利回りで運用しながら毎月定額で取り崩した場合(いわゆる「自分年金」として使った場合)、毎月いくら受け取れるのか計算してみましょう。
老後20年間(例:65歳〜85歳)で取り崩す場合
老後20年間(65歳〜85歳)で取り崩した場合の月額
- パターンA(30年積立):毎月 約16.4万円 〜 約28.3万円
- パターンB(20年積立):毎月 約8.1万円 〜 約12.1万円
ここで冷静に考えてみてください。「将来の年金代わり」として毎月の持ち出しを続けながら保有しているそのワンルームマンションは、
ローンを完済した際、修繕費や管理費、固定資産税を差し引いた後の手残りで「毎月8万円〜28万円の純利益(家賃収入)」を生み出してくれるでしょうか?
ローン完済時には、物件は築20年〜30年を超えています。経年劣化による室内設備メンテナンス費用や管理費・修繕積立金の高騰を考慮すれば、
同じ金額を手残りで生み出すのは、簡単ではありません。
「毎月3万円の持ち出しを続ける」ことと「同じ3万円を運用に回す」ことの差を、一度ご自身の数字で確かめておく価値はあります。
さらに見落とされがちな点として、新NISAは必要な時にいつでも売却・取り崩しができる「流動性の高い資産」です。一方、投資用マンションは「売りたい時にすぐ売れない」という流動性リスクを常に抱えています。急な資金需要が生じた際にも、不動産は即座に現金化できません。機会損失に加え、この流動性の差もまた、両者を比較する上で見逃せない本質的な違いです。
まとめ:赤字が増えてきたら、持ち続ける場合と売る場合を数字で比べる
投資用ワンルームマンションの赤字は、時間の経過とともに拡大していく構造になっていますが、
出口戦略は決して「自己資金を持ち出しての売却(損切り)」だけではありません。
保有期間が長く、相場が上昇していれば「利益確定(利確)」となるケースもあります。
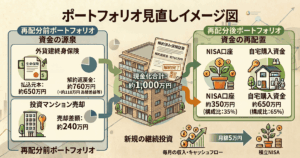
また、ローン残高が1,000万円を下回っているようなケースであれば、「繰上返済(返済額軽減型)」を複数回に分けて行う方法も選択肢になります。
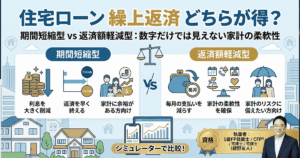
金利上昇の影響は「元本 × 金利」の掛け算で効いてきます。元本を早めに減らしておけば、見直し時の跳ね上がり幅が小さくなり、未払利息が発生するライン自体を遠ざけることができます。なお、繰上返済には2つのタイプがあります。
| 種類 | 月々の返済額 | 返済期間 | 向いている状況 |
|---|---|---|---|
| 期間短縮型 | そのまま | 短くなる(総返済額を大きく減らせる) | 余力があり、総額を減らしたい |
| 返済額軽減型 | 軽くなる | そのまま | 手出しが続き、家計が苦しい |
どちらが向いているかは、現在のキャッシュフローと今後のライフプランによって変わります。
持ち続ける場合の繰上返済「積立ブースター」
当サイトで提唱している「積立ブースター」という手法を使えば、数千万円単位のまとまった資金がなくても、手元資金を効率的に使いながら毎月の負担を下げ、完済までの道のりを一気に楽にすることができます。
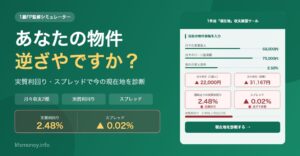
具体的なシミュレーション手順は、下記の繰上返済シミュレーターでご確認いただけます。
⚠️ FPからの重要なアドバイス:税負担の変化にご注意ください
繰上返済を行うと支払利息が減り、家計のキャッシュフローは改善しますが、同時に「経費として計上できる利息」も減少します。その結果、帳簿上の利益が増え、所得税や住民税の負担が増加(節税効果が減少)するケースがあります。繰上返済を行う際は、この税負担増を加味した上でのトータルな収支検証が不可欠です。
最適な出口戦略を、一緒に数字で導き出しましょう
- 売却して損失を早期に断ち切るべきか
- 利益確定して、新NISAなど効率的な運用へ資産を移行させるべきか
- 積立ブースター等を用いて、税負担の変化も加味した上で健全に保有し続けるべきか
もし、シミュレーターの結果を見て
- 自分の場合はどう出口戦略を描けばいいのか分からない
- 業者が立ち塞がって売却できそうにない
と悩まれた際は、物件の利害関係者ではなく、不動産実務とライフプラン(家計)の両面から客観的なアドバイスができる専門家にご相談ください。
業者との交渉や手続きの実務面もサポートしながら、実務面での主導権を持ちつつ、あなたが本来築くべきだった資産形成の軌道を取り戻すお手伝いをいたします。
入力30秒・完全無料・売り込みなし
よくある質問
- 投資マンションの赤字が契約時より増えるのはなぜですか?
-
変動金利の上昇、修繕積立金の値上げ、減価償却が進んで節税の効果が小さくなること(デッドクロス)、説明してくれる担当者の不在の4つが、時間差で重なるためです。このうち修繕積立金の値上げ(長期修繕計画書)と減価償却の期間(耐用年数)は、契約時点ですでに決まっています。ただ、販売時の営業担当者が詳しく把握していないことも多く、ほとんど説明されないのが実情です。
- 金利が上がったのに、毎月の返済額が変わらないのはなぜですか?
-
変動金利のローンには、返済額を5年間据え置く「5年ルール」と、見直し時の増加を直前の1.25倍までに抑える「125%ルール」があるためです。上限を超えた分は消えるのではなく、未払利息として後に回されます。
- 修繕積立金はどのくらい上がりますか?
-
建物ごとに異なりますが、新築時に月2,000円台だったものが、5年ごとに5,000円程度ずつ上がっていくのは珍しくありません。値上げの予定は長期修繕計画書で確かめられます。
- デッドクロスとは何ですか?
-
減価償却で経費にできる金額が減り、手元のお金は赤字なのに帳簿上は黒字になって、所得税・住民税が増える状態のことです。設備部分の償却(15年)が終わるころに起きやすくなります。
- 投資用ローンがあると、自宅の住宅ローンに影響しますか?
-
影響します。記事の例(ご本人年収900万円・配偶者500万円のペアローン、投資用ローンの返済月79,000円)では、借入可能額が約9,880万円から約7,970万円に下がりました。どこまで影響するかは、所有している件数、ご本人やご家族の年収・勤務先などの属性、金融機関によって変わります。
- 赤字が続いている場合、売るしかありませんか?
-
売却だけではありません。毎月の持ち出しを見込んだうえで保有を続ける方法や、繰上返済で元本を減らして持ち続ける方法もあります。持ち続けた場合と売却した場合、それぞれ手元に残る金額を並べて比べてから決めるのが確実です。
※現在は金利が上がっている局面のため、保有を続けるメリットが出にくい金融環境にあります。その点はご留意ください。