この記事の結論(2026年11月時点)
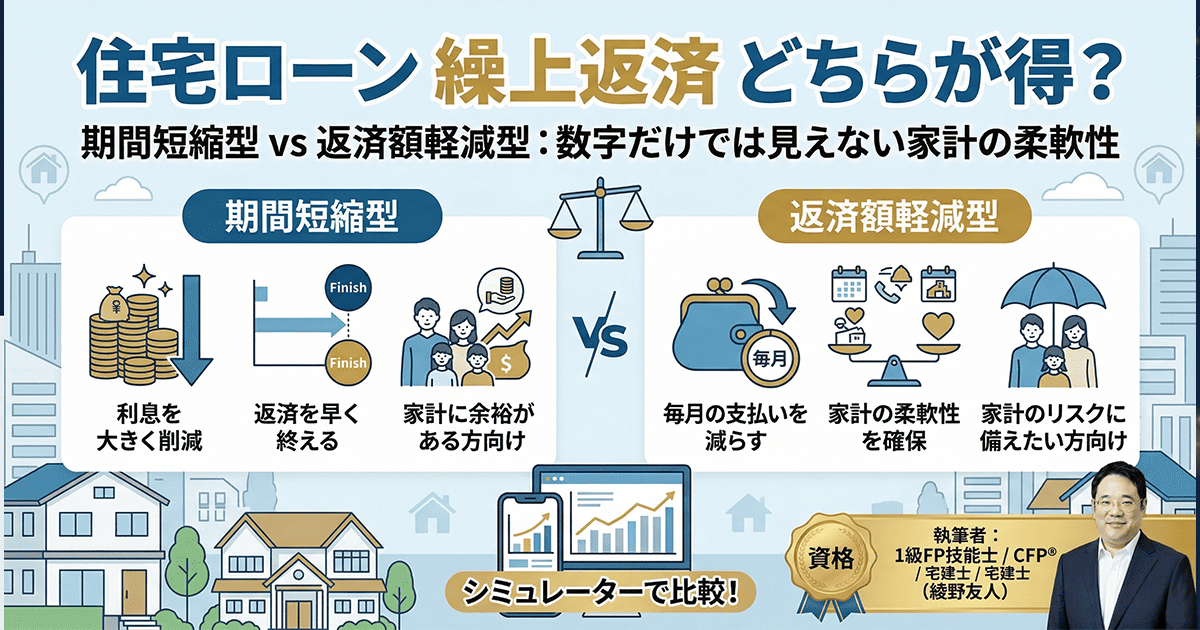
- 利息が減るのは期間短縮型。残高69,410,288円・1.5%で100万円を繰り上げると、期間短縮型は利息562,431円減、返済額軽減型は242,433円減です。
- 差が出るのは「途中でやめたとき」。期間短縮型は毎月の返済が変わらず、返済額軽減型は下がったままです。
- 教育費の山や収入が変わる時期が近いなら、返済額軽減型をベースに考える方法があります。
- 手元の資金がしっかり残る方は、期間短縮型の利息の減り方を活かせます。
シミュレーターで実際に比べてみよう
借入条件と繰上返済プランを入力して、
3つのシナリオ
- 現状維持
- 期間短縮型
- 金額軽減型
を比較してみてください。
借入条件と繰上返済プランを入力して「シミュレーション実行」を押してください。期間短縮型・返済額軽減型の2パターンを同時に比較できます。
ローン基本条件
繰上返済の設定方法
繰上返済プラン
残債の確認(繰上なし)
視点のポイント:
注目すべきは「総利息の差」だけではありません。
「返済額軽減型で安くなった月々の金額」を、
もし5年間手元でコツコツ貯めたら、いくらの安心(次回の繰上返済資金)になるか?
にも目を向けてみてください。
その「期間短縮」の選択、本当に家族の安心につながりますか?
総支払額だけを見れば、期間短縮型が有利です。ただ、35年の返済の途中で、繰上返済を続けられなくなる時期が来ることは珍しくありません。
→ この記事では、利息の数字と一緒に「途中でやめたときに家計がどうなるか」で2つを比べます。
そもそも繰上返済の2種類、何が違う?
繰上返済は、毎月の返済とは別に元本の一部を先に返すことです。元本が減るので、どちらの方法でも将来の利息が減ります。違いは、減った分を「期間」と「毎月の返済額」のどちらに使うかです。
| 期間短縮型 | 返済額軽減型 | |
|---|---|---|
| 変わるもの | 返済の期間が短くなる | 毎月の返済額が下がる |
| 毎月の返済 | 239,549円のまま | 236,098円(−3,451円) |
| 返済の期間 | 6か月短くなる | 30年のまま |
| 減る利息 | 562,431円 | 242,433円 |
| 途中でやめたら | 毎月の返済は変わらない | 下がった返済額のまま |
※100万円を1回繰り上げた場合。2021年に80,000,000円・35年で借り、いま残高69,410,288円・金利1.5%・残り30年・毎月239,549円のケースで計算(金利は変わらない前提)。
「期間短縮が有利」——その根拠と見落とされている前提
毎年100万円を5年続けた場合
| 期間短縮型 | 返済額軽減型 | |
|---|---|---|
| 5年後の毎月の返済 | 239,549円 | 220,729円(−18,820円) |
| 返済の期間 | 30か月短くなる | そのまま |
| 減る利息 | 2,357,965円 | 1,083,924円 |
利息の差は1,274,041円で、数字だけなら期間短縮型が有利です。
- 返済が終わるまで、収入が安定している
- 計画どおりに繰上返済を続けられる
- 途中でまとまった出費がない
期間短縮型で払ったお金は、家を売るまで手元に戻りません。手元の資金とのバランスで考えるのがおすすめです。
返済額軽減型が持つ「数字に現れない価値」
軽くなった分を、また繰上返済に回す流れ
5年続けたあと、繰上返済をやめた場合
| 期間短縮型 | 返済額軽減型 | |
|---|---|---|
| 6年目からの毎月の返済 | 239,549円(借りたときと同じ) | 220,729円 |
| 家計に残る余裕 | — | 毎月18,820円・1年で225,840円 |
期間短縮型は「終わるのが早くなる」、返済額軽減型は「毎月が軽くなる」。教育費の山の時期に、どちらが効くかで選び方が変わります。NISAなどで運用する方法もありますが、ローンがある中で大きく運用に回すと、借りたお金で運用しているのに近くなる点には注意が要ります。
どちらを選ぶべきか:FPとしての結論
結論から言えば、不確実な今の時代、
「返済額軽減型」をベースにした戦略の検討をおすすめしています。
ただし、家計の状況によって選択肢は異なります。ご自身の状況と照らし合わせてみてください。
期間短縮型を選んでもリスクが低い人
- 繰上返済でまとまったお金を使っても、教育費とは別に「1〜2年分以上の生活費」が手元にしっかり残る方
- 退職金の見込み額や現在の貯蓄ペースから逆算して、「定年時には無理なく完済できる」という見通しが立っている方
- お子さんがすでに独立(または卒業間近)しており、これから家計を大きく揺るがすような出費の波が来ない方
返済額軽減型(+再投資)が向いている人
- 「子どもの教育費のピーク」と、「親のサポート(急な帰省や介護など)」の時期が同時にやってくるかもしれない30〜40代の方
- 「今は安定しているけれど、10年後、20年後の減収リスク(役職定年)には備えておきたい」と堅実に考えている会社員の方
- 万が一、出費が重なったときには「積立を一旦お休みする」という、家計の余力を残しておきたい方
- 毎月安くなった差額を貯金して、数年後に「自分のペースで」繰上返済をしたい方
金利が上がってきたいまは、利息の重さも増えています。それでも、手元に現金を残すことには、想定外の出費に備えるという役割があります。
あなたの人生に、柔軟な選択を
「期間短縮が正解」という常識は、
あくまで数学的な話。
「もし繰上返済を途中でやめることになっても、家計を守れるか」という視点が、長期の住宅ローンでは特に重要です。
まとめ
- 利息削減の効果だけなら期間短縮型が有利
- 差額を再投資すれば両者の差は縮まる
- 家計の柔軟性・ライフプランへの対応力では返済額軽減型が優位
- 途中でやめる可能性があるなら返済額軽減型の方が安心
よくある質問
- 期間短縮型と返済額軽減型、利息が減るのはどちらですか?
-
期間短縮型です。残高69,410,288円・1.5%で100万円を繰り上げると、期間短縮型は562,431円、返済額軽減型は242,433円、利息が減ります。
- 返済額軽減型は損ですか?
-
利息の減り方は小さくなります。そのかわり毎月の返済が下がるので、繰上返済を途中でやめても家計が軽いままです。
- 繰上返済はいくらからできますか?
-
金融機関によって違います。インターネットで1万円から手数料なしでできるところもあれば、窓口で手数料がかかるところもあります。
- 繰上返済すると住宅ローン控除はどうなりますか?
-
控除は年末のローン残高をもとに計算するので、繰り上げると控除額も小さくなります。期間短縮型で、借りた日から返済が終わる日までが10年未満になると、控除を受けられなくなる点にも注意が要ります。
- 金利が上がっているいま、繰上返済したほうがいいですか?
-
利息を減らす効果は金利が高いほど大きくなります。ただ、手元の資金を減らしすぎると教育費などに備えにくくなるので、手元に残す額を先に決めてから考える方法があります。
- 繰上返済とNISAの積立、どちらを先にしたほうがいいですか?
-
一概には言えません。ローンの金利、運用の見込み、手元に残したい額で変わります。ご家族の数字で並べて比べるところからです。