
投資用マンションをすでにお持ちで
「このまま不動産を保有していていいのだろうか」と思っている方へ。
販売者側に立たない第三者の立場から、
数字を一緒に確認します。
なぜ「両方やっている人」に聞く意味があるのか
投資用マンションの相談先は、大きく2つに分かれます。
- 不動産会社
宅地建物取引業の免許を持っています。査定ができ、
レインズで実際の成約事例を見ることができ、
契約書やサブリースの地位承継の確認もできます。
ただし、売却をすることで収益を得る立場です。 - ファイナンシャルプランナー
売却をすすめる必要がありません。
ただし、不動産の実務を知らないことが多く、査定も契約書のチェックもできないのが実情です。
当事務所は、
- 宅地建物取引業の免許を保有する
株式会社a-designs - CFP・1級FP技能士免許を保有する
綾野1級FP事務所
それぞれ別の事業として運営しています。
不動産売買の実務は24年になります。
- 新築マンションの販売
- 新築中古の戸建て・マンションの売買仲介
- 高級賃貸の仲介
上記を経て、現在は、主に投資用区分マンションの売却仲介を中心に扱っています。
正直に申し上げると、売却が決まれば当方が仲介を担当し、手数料をいただくことがあります。
利害のない立場ではありません。
そのうえで申し上げます。
ご相談の多くは、最終的には売却をするという選択を取られることが多いかと思います。
ただ、
- 数字を確認せずに感情を優先して売却する
- 保有期間に何が起こったかという事実を数字で確認してから売却する
その後の人生におけるお気持ちや納得感が大きく変わります。
このページでご紹介している4件が、その違いです。
セカンドオピニオンで、実際に何が見えてくるか
相談にいらっしゃる方の多くは、
数字を自身で確認したことがありません。
確認してみると、営業マンから説明されたことと違う結果が出てくることがあります。
実際の4件を、数字とともにご紹介します。
「投資マンションがあるから自宅は買えない」と言われていたご夫婦
住宅購入を得意とする不動産会社から
「投資マンションを持っていると
住宅ローンは組めない」
と指摘され、ネットで無料FPに相談したところ、
不動産の実務に疎く、保険の見直しばかりを提案されていたご夫婦です。
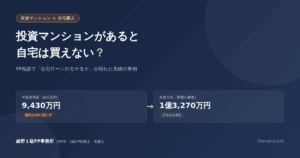
金融機関ごとに融資承認額を並べてみると、
借入可能額が
9,430万円になる銀行
1億3,270万円になる銀行
があることが見えてきました。
投資マンションの収支も確認しました。
家賃90,000円に対して、管理費・修繕積立金・管理手数料・ローン返済・固定資産税を引くと、月の持ち出しは17,200円。
また、生命保険の保障内容を一覧にしてみると、
- 国の制度(社会保険)
- 会社の保険(健康保険・団体保険)
- 個人の保険
- ローンの団信
同じ保障が4重になっていることにも気づかれました
投資マンションを急いで売る必要はないと判断し、ご自宅購入の際に、保険の適正化を行い、都内2LDKの購入をされました。
22年間持ち続けて、金利を一度も見ていなかった方
2002年から22年間、投資用マンションを保有してこられた方です。
3件目の金利を確認したところ、5%を超えていました。TIBOR連動のサブプライムローンでした。
購入時に組んだ諸費用ローンは7%超。6年間は問題なく回っていたので、3件目も同じだろうと思っていた、とのことでした。
毎月の数字を並べると、7万円の持ち出しになっている状態でした。
3,500万円超を借り換えると金利は1.6%になり、月々の持ち出しがほぼゼロになる計算が出ました。
この時点での3件目単体での売却損失は1,200万の想定だったため、慌てて売らずに、まず出血を止めることができたケースです。
「損しているはず」と思っていたら、増えていた方
外貨建て保険と投資マンションを保有し、
「このままでいいのか」と思いながら後回しにされていた方です。
保険の数字を出してみると、
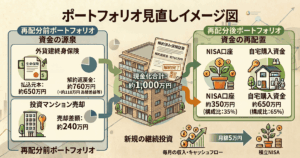
払込元本が約650万円に対して、
解約返戻金は約760万円。増えていました。
円安で月々の掛け金が4万円台から6万円台に上がっていたため、損をしている感覚があったとのことです。
投資マンションも、売却し、納税後に利益が出ることが分かりました。
合計で約1,000万円を現金化され、
350万円をNISAで先進国株式・債券・リートに、
残りを自宅購入の待機資金に回されています。
「損切り」のつもりでいらして、
結果は「利益確定」でした。
2年間で4件、借入が7,000万円を超えていた方
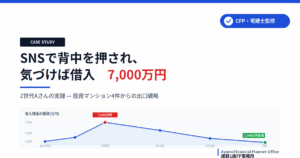
2022年の1年間で4件を契約された方です。相談にいらしたのは2024年の春でした。
当事務所で金利が属性に見合わない水準であることを確認したうえで、持ち出しを覚悟しても早く売却したほうがよいという判断に至られています。
最初の1年で2件、翌年に1件を売却。借入総額7,000万円超は、残債2,000万円未満まで下がりました。最後の1件は価格が折り合わず、長期戦が続いています。
4名の方に共通していたこと
4名の相談者様は皆様、最終的には売却という結論になっています。
ただし、4名の方が、同じ道筋をたどったわけではありません。
- 金利を1.6%に借り換えて毎月の持ち出しを止めてから、落ち着いて売った方
- 損をしていると思っていたら利益が出ることが分かり、損切りではなく利益確定として売った方。
- 保険の重複を整理して自宅購入を先に決め、そのうえで売却された方
- 金利が高いと分かって、持ち出しを覚悟で早く売却された方
すぐに手放したほうがよいケースもあれば、
時間をかけて立て直してから売却したほうがよいケースもあります。
率直な意見は申し上げます。
ただし、決められるのは所有者様ご自身です。
待てば傷が浅くなると数字で分かっていても、
「それでも今すぐ手放したい」と言われる所有者様がいます。
損が出ると分かっていても、「それでも持っていたい」と言われる所有者もいます。
どちらも、その方にとっては正しい判断です。
数字は、決めるための材料です。
決めるのは、物件を所有されている所有者様です。
何を確認するか
お持ちの資料をもとに、次の5つを数字にして並べます。
1. 現在の収支
家賃から管理費・修繕積立金・管理手数料・ローン返済・固定資産税を引いて、毎月の損益を確定させます。「だいたい2万円くらい」という感覚が、実際には1万7,200円だったり、4万円だったりします。
01毎月のCFを確定させる
読み方。「だいたい2万円くらい」という感覚が、実際には17,200円だったり4万円だったりします。年間では206,400円です。
2. 金利と修繕積立金の度重なる上昇
金利上昇をリスクシミュレーションに反映していきます。
- 現在の金利は何%か
- 金利は何に連動しているか(長期プライムレート・短期プライムレート・各行の独自レート など)
- 金利上昇した場合に、ローン返済額の見直しのタイミング
- 返済はあと何年残っているか
次に、長期修繕計画を確認し、修繕積立金の上昇を反映していきます。
修繕積立金がいつ、いくらに上がる予定かを確認します。
この2つを並べると、度重なる金利上昇と修繕積立金の改定が、毎月の収支をどこまで押し下げるかが計算できます。今のキャッシュフローが成り立っていても、5年後に成り立たなくなる物件があります。
02リスクシミュレーション
度重なる金利上昇と修繕積立金上昇で、持ち出しはどこまで増えるか
| 時点 | 適用金利 | ローン返済 | 管理費・修繕 | 月間CF |
|---|---|---|---|---|
| 現在 | 1.80% | 83,500円 | 15,000円 | ▲17,200円 |
| 3年後 | 2.20% | 90,300円 | 15,000円 | ▲24,000円 |
| 5年後 | 2.40% | 89,800円 | 23,000円 | ▲31,000円 |
| 10年後 | 2.80% | 95,800円 | 23,000円 | ▲45,000円 |
読み方。いまの収支が成り立っていても、5年後に成り立たなくなる物件があります。差額の1,666,000円が、動かずに待った場合のコストです。
3. 契約の中身
サブリース契約であれば、賃料の改定条項と、地位承継の条項。
管理委託契約であれば、解約の条件。それぞれ確認します。
4. 売却できるレンジを確認する
坪単価と利回りの両面から、売却価格のレンジを出します。残債との差額が、いま動いた場合の損益です。
司法書士費用や金融機関の手数料、仲介手数料等を想定した精緻な損益を把握していきます。
04売却した場合の手取り損益まで確認
読み方。残債との差額が、いま動いた場合の損益です。ここで出た1,600,000円を「損」と見るか、これから先と比べるかで、判断が変わります。
5.売却後の戦略
不動産の相談は、売却価格を決めて終わりではありません。
まず、保有できる可能性があるかどうかを確認します。
そのうえで売却を選ぶ場合は、手出しをしてでも売却するのか、利益が出る場合、利益を確定させるのか。
売却価格からローン残高を引いた金額が、まず表面的な損益です。
手元に残る金額はここから変わります。
不動産売買は、司法書士費用、金融機関への繰上返済手数料、仲介手数料などがかかります。
利益が出る場合は、譲渡益への課税も発生します。
これらを一つずつ織り込んで、最終的な損益を計算していきます。
そして売却したあとのお金をどこに置くのか。
ここまで決めて、はじめて「売却する・保有する」の比較になります。
- 毎月の持ち出しが止まると、これまで物件に吸われていた資金が手元に戻ります。
この分をアセットアロケーションを最適化し、NISAに回すとどうなるか。
※1986年以降のリスク・リターンの実績を基にポートフォリオ利回りを想定し、比較します。 - 売却時の持ち出しは、何年で損益分岐を迎えるか。
- NISAの非課税枠をどう使うか。
売却代金が残債を上回って手元に残る場合は、その使い道も同時に決めます。
自宅購入の資金として置いておくのか、運用に回すのか。
先に決めておかないと、入ってきたお金がそのまま生活費に溶けていきます。
05保有と売却、どちらが残るか
売却後、本来持ち出していたCFを積立に回した場合と比較する
| 時点 | 持ち続けた場合 | 売却後に積立 | 差 |
|---|---|---|---|
| 今 | 0円 | ▲1,600,000円 | ▲1,600,000円 |
| 3年後 | ▲741,600円 | ▲955,700円 | ▲214,100円 |
| 5年後 | ▲1,401,600円 | ▲482,100円 | +919,500円 |
| 7年後 | ▲2,241,600円 | +30,200円 | +2,271,800円 |
| 10年後 | ▲3,730,000円 | +878,100円 | +4,608,100円 |
読み方。「いま1,600,000円の持ち出しが出る」ところだけを見ると、売るのが損に見えます。ただ、毎月出ていくはずだったものが止まり、その分をそのまま積み立てていくと、この例では7年目で逆転します。売却後の資金をどう置くかまで決めてはじめて、売る・持ち続けるの比較になります。
こんな方のお役に立てます
- 毎月の持ち出しが増えてきて、このまま保有し続けて良いのか判断がつかない方
- 想定よりも厳しい査定額で、その金額をどう受け止めればよいか確かめたい方
- 2件目をお勧めされていて、お返事に迷われている方
- サブリースは外せないと説明を受け、売却は難しいと思っていらっしゃる方
- ご自宅の購入を考えているが、投資用マンションがあるため難しいと言われた方
- 「節税になる」と聞いて購入したが、実際に効果が出ているのか確かめたい方
- 残債が売却額を上回っている気がして、動けずにいる方
お引き受けが難しい場合
- すでに売却先がお決まりで、価格の比較だけをご希望の場合
- 結論が先に決まっていて、それを裏づける材料をお求めの場合
料金とご相談の流れ
まずは初回相談(30分・無料)で、現状を伺います。Google Meetで全国対応しています。そのうえで、必要なメニューをご案内します。
- 投資物件保有見直し相談:59,400円〜
実質利回りとキャッシュフローの再計算、金利上昇や空室のストレステスト、出口戦略 - 契約書ドラフトチェック相談:137,500円〜
売買契約書・重要事項説明書の確認、申込から決済までの注意点
ご資産全体の設計まで含める場合は、ライフプラン相談(137,500円)と組み合わせることもできます。
有料のご相談にお進みいただく場合は、下記の資料をご用意いただくと、より精度の高いシミュレーションができます。
ご相談時にご用意いただきたい書類です
- 売買契約書
- 重要事項説明書
- 賃(転)貸借契約書
- 管理委託契約書(ある場合)
- ローン返済表
- 購入時のシミュレーション
- 確定申告書第一表、第二表、不動産収支内訳書(表面・裏面)

「売ったほうがいいのか、持ち続けたほうがいいのか」。その答えを出す前に、まず数字を見てみませんか。初回の30分は無料です。