1件目の投資用ワンルームマンションを購入して数年。
- 順調に運用できていますね。
そろそろ、リスク分散と節税のために
2件目はいかがですか。
担当の営業マンから、こんな魅力的な、あるいは少しプレッシャーに感じる提案を受けて戸惑っていませんか。
- 断りたいけれど、お世話になった
担当者だし言い出しにくい - でも、本当に2件目なんて
買って大丈夫なのだろうか……
そんな不安を抱えてこの記事にたどり着いた方に、1級FP・宅建士として、数多くの不動産投資の現場を見てきた立場から結論をお伝えします。
インフレや円安で不動産価格が高値止まりしている一方で、家賃相場がその販売価格の上昇に追いついていない
この時期の2件目の提案は、現在の市場環境では慎重な判断が必要です。
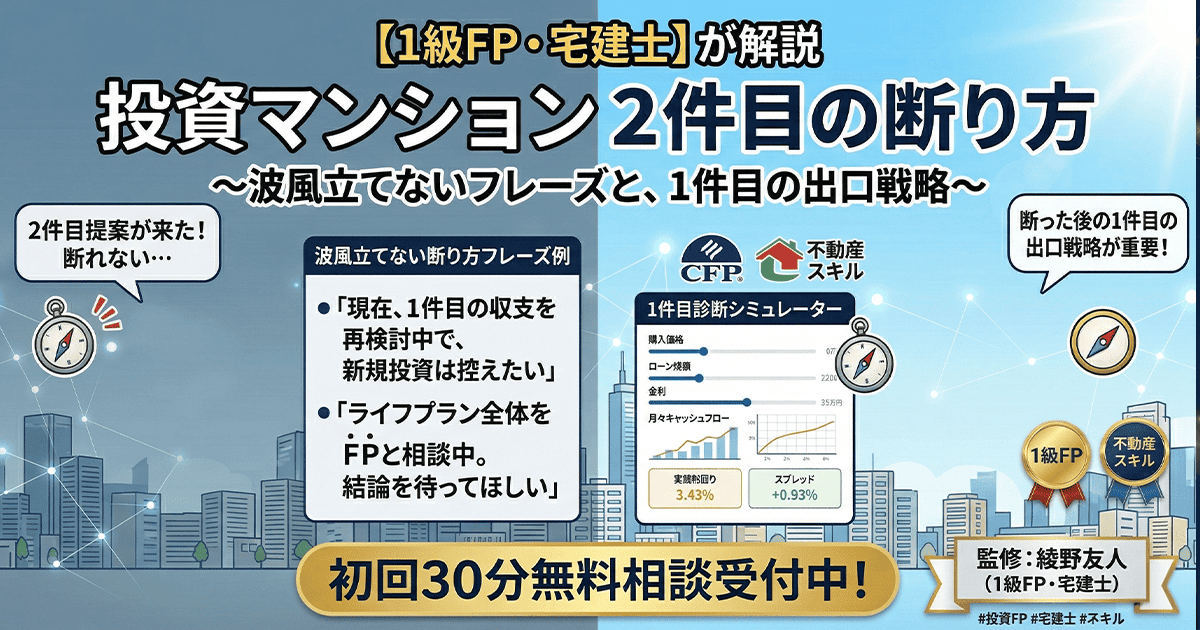
この記事の結論(2026年11月時点)
- 断っても、1件目で不利に扱われることはまずありません。多くの会社で販売と賃貸管理は部署が分かれています
- 断るときは理由を言わず、「今は検討しません」「必要になればこちらから連絡します」を繰り返すのが角を立てないコツです
- 契約しない意思を示した相手への勧誘を続けることは、宅建業法で禁止されています
- 2件目で節税効果は比例して増えず(累進課税)、投資用ローンは自宅の住宅ローンの借入可能額も減らします
- 迷ったら、まず1件目の実質利回りを確かめます(3.0%未満なら、出口の準備を始める目安)
この記事では、不動産業界の裏側を知るプロの視点から、
担当者の顔を潰さずに、角を立てずに断る具体的なフレーズをお伝えします。
そして、単に断るだけではなく、提案された「今」だからこそ直視すべき、あなたの1件目の投資マンションの本当の姿についても解説します。
まずは、なぜ私たちが「2件目の提案」を断りにくいと感じてしまうのか、その心理的なカラクリから紐解いていきましょう。
なぜ「2件目」の提案は断りにくいのか?
FPとしてご相談を受けていると、「本当は気が進まなかったのに、つい2件目を買ってしまった」という方が少なくありません。
それは決して、あなたが押しに弱いからではありません。
投資マンションの営業は、どうしても断りにくくなる「3つの理由」が存在するからです。
「1件目でお世話になったから」という心理的ハードル
最大の理由は、営業担当者との「心理的な距離の近さ」です。
1件目の購入時、何度も打ち合わせを重ね、ローンの審査手続きに同行しサポートしてくれた担当者に対し、多くの人は「義理」や「恩」を感じています。
「せっかく自分のために良い物件を持ってきてくれたのに、むげに断るのは申し訳ない」という心理が働き、きっぱりとNOを言い出しにくくなるのです。
確定申告で「還付金」を実感した直後のタイミング
2件目の提案が特に増えるタイミングがあります。それは春先、確定申告が終わった時期です。
実は、投資用マンションを保有していて、オーナー様が直接的なメリットを実感できるのは、そう多くはありません。
- 初めて家賃が振り込まれた時
- 確定申告で税金の還付を受けた時
- 繰上返済(返済額軽減型)をして毎月の支払額が減った時
など、ごく限られた瞬間です。
口座にまとまった還付金が振り込まれ、オーナー様が「不動産投資をやっていて良かった」と安心感やメリットを感じやすいタイミングを見計らって、業者はアプローチしてきます。
「この節税効果をさらに大きくしませんか?」という言葉が、一番魅力的に聞こえてしまう時期なのです。
「断ると1件目を放置されるのでは?」という不安
そしてもう一つ、言葉にしにくい不安があります。それは、「2件目を断ったら、へそを曲げられて、1件目の管理や将来の売却対応を適当にされるのではないか?」という不安です。
| 理由 | 中身 |
|---|---|
| 部署が分かれている | 販売(営業)と賃貸管理は別部署。お互いの顧客の細かな状況は知りません |
| そんな余裕がない | 営業担当者は新規のノルマに追われ、別部署に嫌がらせをする余裕はありません |
いわゆる縦割り組織であり、部門が変わればお互いの顧客状況や細かな実務については、
- 会社全体としての売上が良いか・厳しいか
- 物件が売れているか・いないか
- 開発が都心部を仕入れている・郊外で割安なものを仕入れているか
- 賃貸の賃付けが順調に進んでいるか・苦戦しているか
といった大まかな状況しか知らないのが実情です。
そもそも、一人の営業担当者が断られたからといって、別部署が管理する物件の扱いを悪くするようなことがあれば、企業として完全にガバナンス(統治)不全です。
営業担当者の機嫌が、あなたの物件の入居者管理に悪影響を及ぼすことはありませんので、どうか安心してください。
投資マンションの営業マンが使う「典型的な営業トーク」3パターンとプロの視点
営業担当者が2件目を勧めてくる際、よく使われる「3つの定番トーク」があります。
一見すると理にかなっているように聞こえますが、FPや実務家の視点でフラットに紐解くと、気をつけておきたい見落としが隠されています。
将来の年金代わりになる家賃収入が2倍になります。いざとなれば1件売って、もう1件の返済に充てることもできます
「将来の受け取り家賃が倍になる」と言われると、老後の安心感が増すように感じます。
また、「最悪、1件は売却すればいい」と言われるとリスクが分散されているように錯覚しがちです。
| 1件 | 2件 | |
|---|---|---|
| 受け取る家賃 | 1倍 | 2倍 |
| 借入(負債) | 1倍 | 2倍 |
| 修繕積立金の値上げ・設備交換・空室・金利上昇の影響 | 1倍 | 2倍 |
「1件売ればいい」は、売れる価格が残債を上回ってはじめて成り立つ話です。業者のシミュレーションには入っていない、現実的な出費を見てみます。
- 5〜7年ごとにやってくる
「修繕積立金」の大幅な値上げ - サブリース(家賃保証)でも
オーナー負担になる経年劣化の設備修理・交換費用(エアコンや給湯器など) - サブリース契約に潜む免責(めんせき)条項の落とし穴
✅️入居者が入れ替わる毎に、
原状回復費用がオーナー負担
✅️2〜3年毎に1ヶ月間は家賃を振り込まない
といった免責条項が入っているケースが多々あります - 一般的な管理で直面する
✅️空室(収入ゼロ)や
✅️家賃の下落 - 毎月のローン返済額に直結する
金利の上昇
実は、これらの出費は決して「想定外のアクシデント」ではありません。
ご自身の契約書を読み返せばしっかりと記載されているルールであったり、建物の経年劣化とともに必ず発生する「織り込み済みの事実」です。
いざその時期が来たとき、毎月の家賃収入だけではカバーしきれず、手元からの持ち出しが発生してしまうケースは決して珍しくありません。
【シミュレーター】5年後の「本当の収支」予測シミュレーション
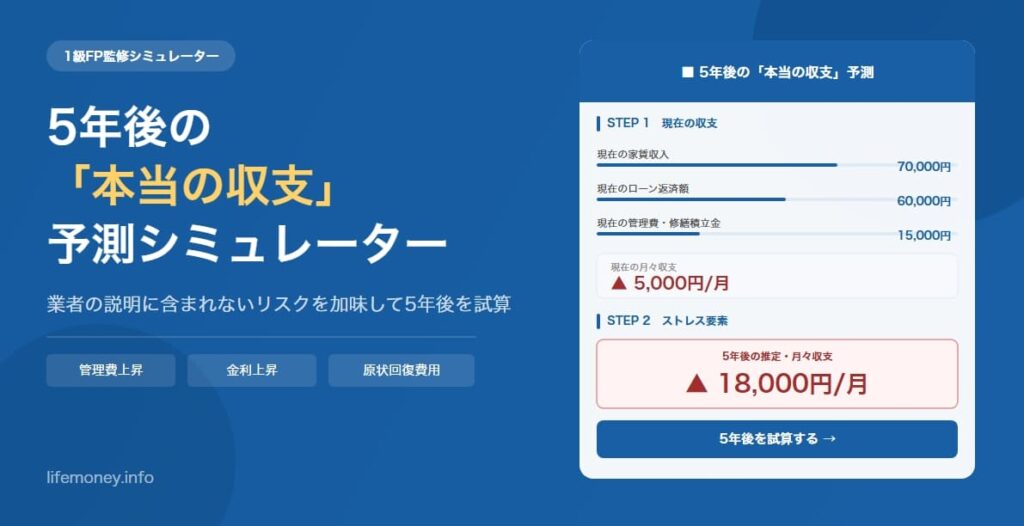
「今は毎月の手出しが数千円(あるいはトントン)だから大丈夫」と思っていませんか?
インフレ前ならそれで通用したかもしれませんが、今は厳しい環境に変化しています。
以下のシミュレーターで、将来必ずやってくるストレス要素(金利上昇、管理費・修繕積立金の上昇に加え、原状回復費等を想定)を加味した5年後のキャッシュフローを見据えながら収支がどうなるかを確認してみてください。
5年後の「本当の収支」予測シミュレーター
業者の説明に含まれないリスクを加味して、5年後の月々収支を試算します
STEP 1 現在の収支
STEP 2 5年後のストレス要素 (スライダーで調整)
「数字を見て不安になった」「2件目を断ったあとの次の手を考えたい」
1級FP・宅建士が、あなたの1件目の出口戦略を一緒に整理します。初回30分無料です。
いかがでしょうか。単に物件数を増やすということは、将来の安心が2倍になるだけでなく、こうした数年後に必ずやってくる毎月の赤字(負担)もそのまま2倍以上背負うことになりかねないという事実を、まずは冷静に受け止める必要があります。
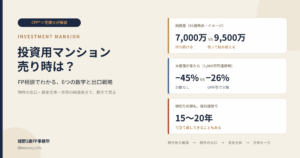
今の年収なら、2件目でさらに節税効果が大きくなります
不動産投資の節税は、建物の減価償却費などで帳簿上の赤字をつくり、給与所得と損益通算することで成り立っています。
帳簿上の赤字をつくる
所得が下がる
還付の効率が落ちる
デッドクロス
赤字を増やすほど還付が比例して増えるわけではありません。さらに減価償却が進むと、手元のお金は赤字なのに帳簿上は黒字になり、税金が増える「デッドクロス」も起きます。節税目的だけで2件目を考えるのは、慎重に判断したいポイントです。
高い信用力をお持ちなので、良い条件でもう1件ローンが組めます
「お客様のご勤務先やご年収といった高い信用力(属性)があれば、もう1件ローンが組めます。せっかくの枠を使わないのはもったいないですよ」というアプローチです。
そのまま計算
上限に近づく
希望額まで組めない
一部の信託系や特定の保証会社を利用できる金融機関を除き、メガバンク・ネット銀行等で住宅ローンを組む際は、投資用ローンの残債もそのまま「個人の負債」として計算されます。「投資用の枠」と「自宅用の枠」が別々に用意されているわけではありません。
たとえば、ご本人の年収900万円・配偶者500万円のペアローンで、投資用ローン1件(返済月79,000円)があるだけで、借入可能額は約9,880万円から約7,970万円に下がる試算になります。2件目を持てば、その差はさらに広がります。
迷わず断るために。自分の「1件目の現実」を直視する
営業担当者からの2件目の提案に迷いが生じたら、それは今の1件目が「本当に順調なのか」を客観的な数字で把握できていないからかもしれません。
まずは、以下の「収支確認ツール」を使って、ご自身の1件目の「現在地」を診断してみましょう。1件目の実力がわかれば、2件目を買うべきか、あるいは今の1件目の出口(売却)を考えるべきか、進むべき道が自然と見えてきます。
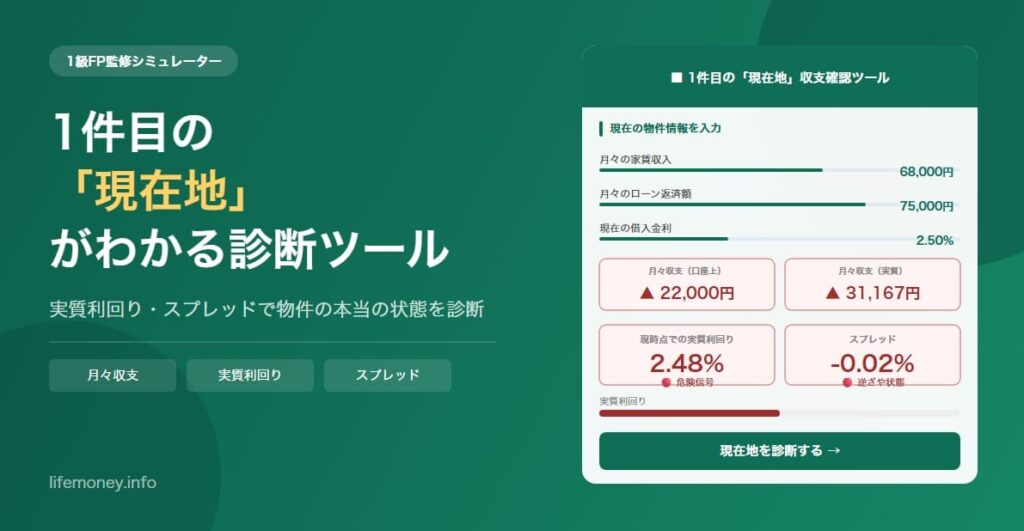
【シミュレーター】1件目の『現在地』と『将来』がわかる収支シミュレーション
1件目の「現在地」がわかる収支確認ツール
月々収支・実質利回り・スプレッドで今の物件の本当の状態を診断します
現在の物件情報を入力
1件目の現在地診断レポート
月々のキャッシュフロー
診断結果
【確認結果】算出された数字から見えてくる「今の現在地」と「次の一手」
シミュレーターで算出された「現時点での実質利回り」はいかがでしたか?
経費を引いたリアルな数字を目の当たりにして、少し驚かれた方もいらっしゃるかもしれません。
ここでは、この数字を家計の視点からどう受け止め、これからどのような行動(次の一手)をとっていくべきか、一緒に整理していきましょう。
| 実質利回り | 状態 | 次の一手 |
|---|---|---|
| 3.5%以上 | 比較的健全 | 焦らなくてよい。2件目を考えるならNISAなどと効率を比べる |
| 3.0〜3.5%未満 | 注意 | 保険の重なりを見直し、繰上返済とNISAを組み合わせる。条件がそろえば売却も |
| 3.0%未満 | 出口の準備を | 売却相場・残債の減り方・手元資金を並べ、いちばん負担の少ない時期を探す |
現時点での実質利回りが3.5%以上:比較的健全な状態
立地や購入価格(借入残債)のバランスが良く、現時点では比較的順調に運用できています。将来的な売却(出口)も描きやすい条件のよい物件である可能性もあります。焦る必要はありません。また、2件目を検討するにしても、NISAなど他の金融商品と「どちらが効率的か」をフラットに比較検討してみるのが賢明な判断です。
現時点での実質利回りが3.0%〜3.5%未満:注意信号
現状は毎月の支払いが適正に回っている状態かもしれませんが、将来的な「修繕積立金の値上げ」や「金利上昇」が起きると、一気に持ち出し(赤字)が大きくなるリスクがあります。
ネット上では「管理会社を変えよう」「サブリースを外そう」といった情報も散見されますが、投資マンションの契約はガチガチに固められていることが多く、現実的にはかなり難易度が高いです。
保有を前提とするなら、団信と保障が重なっている生命保険(会社の団体保険など)を見直し、ポートフォリオ全体のバランスを見ながら繰上返済を検討しつつ、NISAで手元の流動資産を育てておくのがおすすめです。タイミングや条件がそろえば、売却を検討するのもよいかと思います。
現時点での実質利回りが3.0%未満:危険信号
ネットでよく言われる「ローンの借り換え」や「管理体制の変更」で収支を劇的に改善させるのは、実務上かなりハードルが高いのが現実です。
まずは冷静に、以下の「戦略的エグジット(出口)」に向けた準備を始めましょう。
- 「今の売却相場」を正確に把握する
自分の物件が今いくらで売れるのか、複数のルートから客観的な査定額を確認しておきます。 - 残債の減り方と手元資金を並べる
ローンの残高が毎年いくら減っていくのか、それに対して自分の貯金がいくら増えていくのかをシミュレーションします。 - 「一番痛みの少ない時期」を特定する
「あと2年持てば、売却価格と残債がトントンになる(あるいは持ち出し額が許容範囲に収まる)」というポイントを見極め、そこに向けてライフプランを逆算して組み立てるのが、最も現実的で賢い戦略です。
なぜなら、不動産会社に査定を依頼すると売却を前提にした話になりやすく、逆に何もしなければ、毎月の持ち出しが続くことになりかねないからです。
- あと何年持てば、売却時の持ち出しが最適化されるのか?
- その間に、万が一の設備故障や空室が起きたら、家計の貯金で耐えられるのか?
この「出口の設計図」を一人で描くのは非常に難しい作業です。2件目を増やす前に、まずは私と一緒に「今の1件目の設計図」を描いてみませんか。
あなたの物件は「逆ざや」になっていませんか?
「設計図」が必要な最大の理由は、不動産投資で最も避けたい「逆ざや(マイナスレバレッジ)」に陥っていないかを確認するためです。
たとえば、物件の利回りが3.0%なのに、ローンの金利が3.3%だった場合です。
物件が稼ぐ分より、利息として払う分のほうが多い状態です。
だからこそ「現状を知る」。そして「新NISA」へのシフトという選択肢も
もし「逆ざや」に近い状態であれば、数千万円の借金リスクを背負い続けることが、本当にプラスになるのか立ち止まって考えるタイミングです。
毎月の持ち出しが続く/残債より高く売れない間は、動きにくい
売却時に持ち出しが出ることもある/止まった持ち出し分を、NISAなどで運用に回せる
10年後、20年後にどちらが家計に残るかを、数字で並べてから決める。無理に2件目を増やしてリスクを広げるよりも、今の1件目の現状を正しく把握し、必要であれば形を整えて、より確実な資産形成へ乗り換えることも検討してみてください。
これこそが、資産を育てていくための「次の一手」になります。
角を立てない「大人の断り方」のポイント
相手がプロの営業マンであればあるほど、こちらが「理由」を言えば、それを「攻略すべき課題」と捉えて反論してきます。
あえて具体的な理由を言わず、検討の土台自体をクローズするのが、実は一番の近道です。
相手の感情を逆なでせず、かつこれ以上は無駄だと悟らせる、実務家おすすめの返し方がこちらです。
案1:シンプルに「時期ではない」と繰り返す
相手の提案(物件)を否定せず、あくまで「自分の側の都合」にすることで、相手のプライドを傷つけません。
【LINE・メール例文】
〇〇さん、いつもご提案ありがとうございます。
せっかくのお話ですが、現在の私のライフプラン全体を改めて見直した結果、今は不動産の追加購入を検討するタイミングではないという結論に至りました。
今回は、せっかくお時間を割いていただいたのに恐縮ですが、お見送りさせてください。また状況が変わり、私の方で検討が必要になった際には、こちらから改めてご相談させていただきます。
案2:1件目の状況を「見守りたい」というスタンス
「1件目が不安だ」と言うと業者は「だから2件目でカバーしましょう」と来ます。
そうではなく、「数年単位の検証期間中である」という個人のルールとして伝えます。
【LINE・メール例文】
〇〇さん、魅力的なご提案をありがとうございます。
私としては、まずは今所有している1件目の収支や設備状況を、数年かけて自分自身でじっくり見極めたいと考えております。
せっかくですが、今は新しい物件を増やすことよりも、今の物件の運営を優先したい時期ですので、追加のご提案は一旦控えていただけますと幸いです。また何かあれば、こちらからご連絡します。
断った後の対応:もし食い下がられたら?
これらのメッセージを送っても、「一度だけでも数字を見てください!」「損はさせません!」と食い下がってくる場合があります。
その際の鉄則は、「議論に応じないこと」です。
- 「検討しないこと」だけを繰り返す(壊れたレコード作戦)
何を言われても
「お気持ちはありがたいのですが、今は検討しません」
「決めたことですので」
という同じフレーズを繰り返してください。 - 「こちらから連絡する」で締める
相手にボールを持たせず
「必要になれば私から連絡します」
という形を維持することで、
しつこい追客にブレーキをかけます。
それでも勧誘が続く場合は、「今後の勧誘は不要です」とはっきり伝えてください。契約しない意思を示した相手に勧誘を続けることは、宅地建物取引業法(施行規則第16条の12)で禁止されています。担当者を変えての勧誘も同じ扱いです。
2件目を断ったあなたが「今すぐ」やるべきこと
無事に2件目の提案を断ることができたら、そこが本当の資産形成のスタートラインです。担当者の甘い言葉から一度離れた今こそ、冷静に「1件目の未来」を確定させましょう。
- 1件目の収支をフラットに見直す
業者の管理表ではなく、今回のシミュレーターで出した「実質利回り」を基準に、今の物件が家計に貢献しているのか、それとも負担になっているのかを直視してください。 - 「出口戦略(売却)」のシミュレーションを始める
不動産投資の成功は「どのタイミングで売るか」で決まります。
「このまま持ち続けるか」それとも「どこで手放すか」——。
ローン残債の減り方と物件相場、ご自身の金融資産を照らし合わせ、最も痛みの少ないエグジットのタイミングを逆算しておきましょう。 - 資産のポートフォリオを整える
不動産に偏りすぎたリスクを、NISAなどの金融資産でヘッジするタイミングをいつから開始するか検討しましょう。
売却を考え始めたら、販売会社や管理会社に伝える前に、中立な立場の相手と数字を確かめておくと、選択肢が狭まりません。
この3つを一人で進めにくいときは、最初の30分で整理できることをご覧ください。
まとめ:その迷いは「1件目を見直せ」というサイン
2件目を勧められて迷いが生じた今は、実は1件目の出口戦略を考える絶好のタイミングです。
業者の利益を優先したシミュレーションではなく、あなたの大切な人生を守るための「あなただけの最適なライフプラン」を描きませんか。
「自分の物件の本当の出口はどこか?」「NISAへの組み替えは現実的なのか?」
1級FP・宅建士としての専門知識と、不動産実務の現場を知るフラットな視点で、あなたの不動産投資を「負債」ではなく「本当の資産」にするためのお手伝いをさせていただきます。
よくある質問
- 2件目を断ると、1件目の管理や売却で仕返しされますか?
-
まずありません。多くの不動産会社では販売(営業)と賃貸管理は部署が分かれており、営業担当者の判断で管理の扱いが変わることは通常ありません。
- 角を立てずに断るには、どう伝えればよいですか?
-
具体的な理由は言わず、「ライフプランを見直した結果、今は追加購入のタイミングではない」と自分の都合として伝え、「必要になればこちらから連絡します」で締めます。メールやLINEで送ると記録にも残ります。
- 断ったのに勧誘が続く場合は、どうすればよいですか?
-
「今後の勧誘は不要です」とはっきり伝えます。契約しない意思を示した相手に勧誘を続けることは、宅地建物取引業法(施行規則第16条の12)で禁止されています。
- 2件目を買えば、節税効果は大きくなりますか?
-
比例しては増えません。赤字で所得が下がると適用される税率も下がるため、還付の効率は悪くなります。減価償却が進むと、帳簿上は黒字なのに手元は赤字という状態(デッドクロス)にもなります。
- 投資用ローンを2件組むと、住宅ローンに影響しますか?
-
影響します。多くの金融機関では投資用ローンの残債も個人の負債として計算されるため、自宅を買うときの借入可能額が減ります。
- 1件目が順調かどうかは、何で判断すればよいですか?
-
経費を引いた実質利回りが目安です。3.5%以上なら比較的健全、3.0〜3.5%未満は注意、3.0%未満は出口の準備を始める目安になります。借入金利を下回っていないかも確かめます。