この記事の結論(2026年11月時点)
- 変動金利は「5年間は返済額が変わらない」ルールがあっても、中身(利息と元本の割合)は金利が変わった時点で変わります。
- 80,000,000円・35年・0.5%で借りた場合、5年後の見直しで1.5%なら、毎月の返済は207,668円から239,549円に(+31,881円)。
- 上がり幅が125%ルールの上限を超えると、抑えられた分はあとに残ります。
- 2021年に借りた方は、2026年が最初の見直しの年です。
- まずは返済予定表で、いまの適用金利・次の見直しの月・5年ルールの有無を確かめるところからです。
2026年11月、住宅ローンの金利はいまこの水準
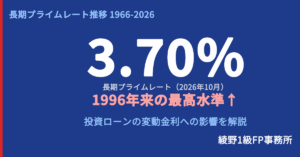
2024年3月に日本銀行がマイナス金利を解除してから、住宅ローンの変動金利は少しずつ上がってきました。2026年11月のいまの数字は次のとおりです。
※2026年11月時点。変動金利は当サイトの金利一覧(主要14行)の数字で、優遇後の金利です。審査の結果や借りる条件で変わります。
国土交通省も2025年3月、「住宅ローンの常識が変わる」と題したリーフレットを公表し、金利リスクへの注意を呼びかけるほどの局面となっています
~住宅ローンの… 国土交通省のウェブサイトです。政策、報道発表資料、統計情報、各種申請手続きに関する情報などを掲載しています。
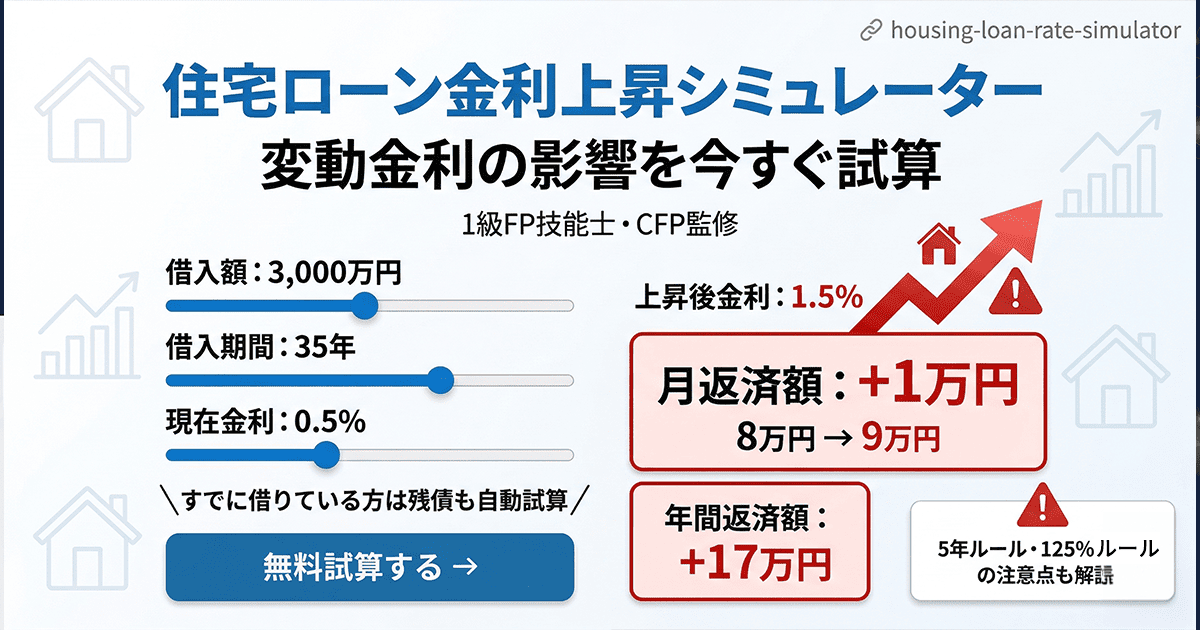
「今の返済額は払えているけど、これからどうなるの?」という不安を持つ方のために、住宅ローン金利上昇シミュレーターを作りました。
借入額・期間・金利を入力するだけで、
金利が上昇した場合の月返済額・年間差額・総返済差額を試算できます。
住宅ローン金利上昇シミュレーター
※賞与払い割合の上限は50%です。
- 変動金利には「5年ルール」「125%ルール」があります
- 実際の返済額変化は緩やかになりますが、元本が減らない「未払い利息」が発生するリスクがあります
- 賞与払い割合の上限は50%です
- 正確な影響額はローン条件により異なります
※元利均等返済方式で計算。実際の返済額は金融機関・ローン条件により異なります。参考値としてご利用ください。
※賞与払い割合の上限は50%です。
- 61回目(5年後)の返済額見直しで、実際の返済額が変わります
- 金利上昇分が125%ルールで抑えられた場合、未払い利息が残るリスクがあります
- 「返済額が下がった」ケースでも、元本の減り方が変わっている場合があります
- 正確な影響はローン条件・借入銀行により異なります
※元利均等返済方式で計算。実際の返済額は金融機関・ローン条件により異なります。参考値としてご利用ください。
5年後の見直しで金利がこうなっていたら、毎月いくら増える?
| 61回目からの金利 | 毎月の返済 | 増える額(月) | 1年で | 残り30年で |
|---|---|---|---|---|
| 0.5%(変わらない) | 207,668円 | — | — | — |
| 1.0% | 223,251円 | +15,583円 | +186,991円 | +5,609,743円 |
| 1.5% | 239,549円 | +31,881円 | +382,568円 | +11,477,028円 |
| 2.0% | 256,554円 | +48,886円 | +586,628円 | +17,598,831円 |
| 2.5% | 259,585円(上限) | +51,917円 | — | — |
※2021年秋に80,000,000円・35年・変動0.5%で借りた場合(ボーナス払いなし)。5年後の残高69,410,288円・残り30年で計算。2.5%では本来274,255円ですが、125%ルールで259,585円(207,668円×1.25)に抑えられます。抑えられた分は、次の見直しや最後の回に持ち越されます。
いまの残高69,410,288円・残り30年を、変動1.5%のまま返す場合と、固定3.83%に借り換えた場合
| 変動1.5%のまま | 固定3.83% | |
|---|---|---|
| 毎月の返済 | 239,549円 | 324,609円 |
| 差(月) | — | +85,060円 |
| 30年の返済総額 | 86,237,616円 | 116,859,191円 |
固定に移ると、毎月の返済が先に85,060円増えます。変動の金利が、この先30年の平均で3.83%を超えて上がらなければ、総額は変動のままのほうが少なくなります。借り換えの手数料・登記などの費用は含めていません。
これから借りる方:同じ80,000,000円・35年で借りる場合
| 借りるときの金利 | 毎月の返済 | 変動1.5%との差 |
|---|---|---|
| 変動1.5% | 244,948円 | — |
| 固定3.83% | 346,109円 | +101,161円 |
変動で借りるなら、5年後・10年後に1%上がっても払えるかを、上のシミュレーターの「これから借りる方」で先に確かめられます。
変動金利の「5年ルール」「125%ルール」とは
変動金利には、急激な返済額増加を防ぐ2つのルールがあります。
2年目(13回目)から1.5%に上がった場合、返済の中身はこう変わる
| 毎月の返済 | うち利息 | うち元本 | |
|---|---|---|---|
| 12回目(0.5%) | 207,668円 | 32,533円 | 175,136円 |
| 13回目(1.5%) | 207,668円 | 97,379円 | 110,289円 |
返済額は同じでも、元本の減りが月65,000円ほど小さくなります。60回目が終わった時の残高は72,450,761円で、金利が変わらなかった場合(69,410,288円)より3,040,473円多く残ります。61回目の返済は250,042円になります。
61回目の返済額見直しに注意
| 借りた年 | 最初の見直し(61回目) | いまの状況 |
|---|---|---|
| 2019年 | 2024年 | 見直し済み。次は2029年 |
| 2020年 | 2025年 | 見直し済み。次は2030年 |
| 2021年 | 2026年 | 今年が見直しの年 |
| 2022年 | 2027年 | 来年。いまのうちに中身を確かめられる |
※借りた月から数えて5年後の月です。正確な月は返済予定表で確かめられます。超低金利のころに借りた方ほど、この見直しで返済額が大きく変わることがあります。
変動金利が向いているケース・向いていないケース
- 繰上返済に回せる手元の資金がある
- 残りの期間が短い
- 収入が安定していて、先の見通しが立つ
- 教育費の山と返済が重なる
- 収入が変わる時期(転職・退職・育休)が近い
- 手元の資金を減らしたくない
- いまの適用金利(借りた時から変わっているか)
- 次の返済額の見直しの月(61回目・121回目…)
- 5年ルール・125%ルールがあるか
- 毎月の返済のうち、利息がいくらか(元本の減り方)
「変動か固定か」の判断は、金利だけでなくライフプラン全体で考える必要があります。
よくある質問
- 変動金利は、いつ・どのくらいの頻度で変わりますか?
-
多くの金融機関は年2回、適用金利を見直します。基準になる金利は短期プライムレートなどで、見直しの時期は金融機関ごとに違います。
- 5年ルール・125%ルールは、どの金融機関にもありますか?
-
ありません。採用していない金融機関では、金利の見直しのたびに返済額が変わります。契約書か返済予定表で確かめられます。
- 返済額が5年間変わらないなら、それまでは心配いりませんか?
-
返済額は同じでも、中身は変わります。80,000,000円・0.5%のケースで2年目から1.5%になると、毎月の利息は32,533円から97,379円に増え、元本の減りがそのぶん小さくなります。
- 「未払い利息」とは何ですか?
-
毎月の返済額より利息のほうが多くなったとき、払いきれなかった利息のことです。この状態では元本が減りません。
- 金利が上がりそうなら、固定に借り換えたほうがいいですか?
-
一概には言えません。固定金利は変動金利より高めで、借り換えには手数料や登記などの費用もかかります。残りの期間と家計の数字を並べて比べるところからです。
- 繰上返済で備えることはできますか?
-
できます。ただ、手元の資金を減らしすぎると教育費などに備えにくくなります。期間短縮型と返済額軽減型の違いは、繰上返済の記事で比べています。
出典:日本銀行(政策金利)/各金融機関の公表金利(2026年11月時点・当サイトの金利一覧)/住宅金融支援機構(フラット35)/国土交通省(住宅ローンのリーフレット)
更新日:2026年11月19日 / 執筆:綾野友人(CFP®・1級FP技能士・宅地建物取引士)