投資用ワンルームマンションを所有していると、不動産産・金融市場の変動やご自分の資産状況の変化に応じて、売却を検討する時期があるかと思います。
不動産売却は、投資の面から考えると、「いくらで売れるか=売却物件価格」よりも、その先の「税金を支払って、最終的に自分の手に残るお金=手取り金額」を正確に把握することが大切です。
この記事では、現在の投資用ワンルームマンションを取り巻く環境と、売却の時に、実際に手元に残る金額の計算方法を記載しています。
売却検討の際には、ぜひ参考にしてください。
金利のある世界に戻ってからの売却環境
2024年3月22日、日本銀行(日銀)は金融政策決定会合において、金融政策の転換を決定しました。
マイナス金利から金利がある世界へ政策転換
2016年から続いていた、
短期・長期の両面で金利の短期・長期の両方で、金利の調整を行うイールドカーブ・コントロールと呼ばれる異次元金融緩和政策の枠組みが解除され、「金利がある世界」が到来する形となりました。
この政策転換により、
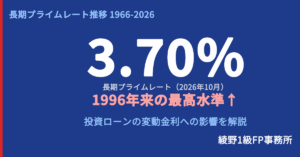
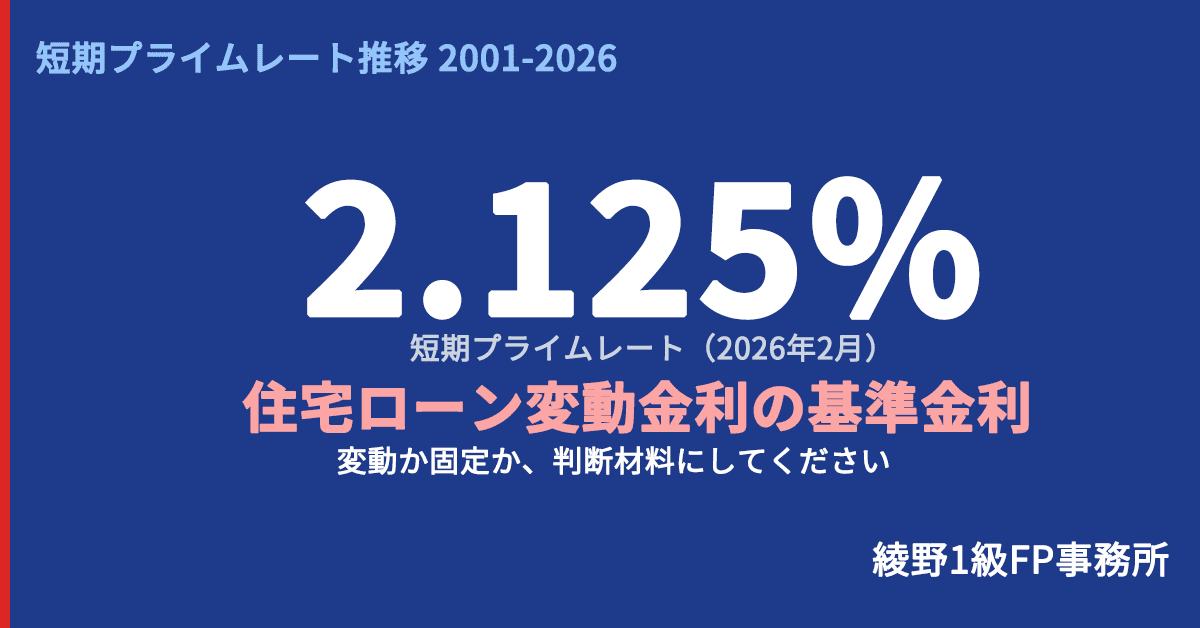
投資用ワンルームマンションの基準金利として採用されていることが多い長期プライムレートはじわじわと上昇し始めています。
その後も政策金利の引き上げは段階的に続き、投資用ローンの基準となる短期プライムレート・長期プライムレートはいずれも、解除前の水準からは戻っていません。
変動金利の場合、5年ルールによって毎月の返済額がしばらく据え置かれることがあります。返済額が変わっていなくても、その内訳では利息の割合が増え、元金の減り方が遅くなっている状態が起きます。売却時の残債に直接効いてくるのはこちらです。
2020年の返済予定表と2026年の返済表の比較をしてみましょう
- 返済表記載の利息(利子)合計額
- 返済表記載の残債の減り
一番上部記載の残高から最下部の残高を引いて計算 - 2020年と2026年の差額の比較をしてみましょう。
※保有期間が短い方は契約当初の返済票との比較をしましょう。
上昇し続けるマンションの修繕積立金
近年は修繕積立金が上昇し、投資用ワンルームマンションの収支が悪化している方も増えています。
国土交通省では、過度な修繕積立金の徴収を問題視しており、上限設定等の案が検討されていますが、是正されるまでは時間を要すると考えられています。

- 金利の上昇
- 修繕積立金を含む管理費等の上昇
により、
売却を検討される方も多いのではないでしょうか。
売却のタイミング
一般的に、市場が好調で、価格が上昇している時期は、売却に適したタイミングと言えます。
ただ、売却のタイミングは、外的要因だけでなく、所有者ご自身の個別要因によっても異なります。
売却価格を左右する個別要因
- 投資用ワンルームマンションの所有開始時期
- 物件の取得価格
- 金融機関の借入金利
- マンション自体の修繕計画
- 賃貸借契約(マスターリース契約の内容)
そのため、市場の波を読みつつ、
所有物件の個別要因を一つ一つ分析し、ご自身の投資戦略に沿った最適な売却のタイミングを判断することが重要です。
査定依頼時に必要な書類
売却査定依頼を行う際に、下記書類を求められることが多いです。事前に準備をし、依頼を行いましょう。
売買契約書
投資用ワンルームマンションの売買契約の内容について記載されている書類です。物件の所在地等を確認するために必要になります。
重要事項説明書
投資用ワンルームマンションの物件の詳細について記載されている書類です。どのような立地にあるどのような物件・お部屋なのかを確認するために必要になります。
賃貸借契約書(サブリース契約書・マスターリース契約・管理受託契約書等)
投資用ワンルームマンションの賃(転)貸借の内容について記載されている書類です。借主や家賃、諸条件を確認するために必要になります。
管理費・修繕積立金等の金額
投資用ワンルームマンションの管理組合から発行されている年間送金明細等をご確認ください。
手取り金額を計算するために必要な書類
査定金額が出たら、手取り金額の計算を行いましょう。計算に必要な書類は下記になります。
(投資用ワンルームマンションの)住宅ローン返済表
金融機関の問い合せ窓口と直近のローン残高が記載されている書類です。
確定申告書(不動産収支内訳書)
売却する際の税計算を行う際に必要となる書類です。
手取り金額の計算方法
売却価格から実際に手元に残る金額を見積もる
いよいよ手取り計算の方法です。
不動産買取業者や不動産仲介会社は、
契約を成立させることに注力するため、
諸経費や税引後の手取り金額について説明されることはあまりない
かもしれません。
そのため、ご自身で計算ししっかりと確認していきましょう。
手取り金額を計算するには、
売却価格から売却に伴う費用と税金を差し引く必要があります。
手取り金額の計算方法(売却時)
手取り金額
売却価格 -借入残高- (売却費用の合計 + 税金の合計)
売却費用の内訳
- 借入残高がある場合
金融機関への手数料がかかります。 - 抵当権抹消費用
司法書士への報酬と登録免許税、印紙代がかかります。 - 仲介手数料
取引きをサポートする不動産会社へ支払う仲介手数料です。売却価格の3%+6万(税別)がかかります。 - 印紙税
売買契約書・領収書等に貼付する印紙税です。売却価格によって金額が異なります。
ワンルームマンション売却にかかる税金|譲渡所得税の計算と税率
不動産譲渡(売却)の税金(確定申告時)
- 不動産譲渡所得(利益)が生じた場合
所得税・住民税が発生 - 不動産譲渡損失(損失)の場合
所得税・住民税は発生しません。
不動産譲渡(売却)所得×税率で税額が決まる
不動産譲渡(売却)所得の計算式
譲渡所得=(売却価格-売却費用)-(不動産取得価格-売却までの減価償却費計上額)
所有期間と税率について
税金=譲渡所得×税率(所得税・住民税)
投資用ワンルームマンションの税率は、売却する年の1月1日時点において所有期間が5年超のときは長期譲渡所得、
1月1日時点において所有期間が5年以下のときは短期譲渡所得と分類されます。
| 所得の種類 | 所有期間 | 所得税率 | 住民税率 |
|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 9% |
| 長期譲渡所得 | 5年超 | 15% | 5% |
譲渡所得税
譲渡所得税は、不動産を売却して得た利益(譲渡所得)に対して課される税金です。譲渡所得は売却価格から、その不動産の取得費や売却にかかった必要経費を差し引いた金額で計算されます。この税金は、所得税と住民税から構成されており、売却益が発生した年の翌年に申告・納税する必要があります。
長期保有のメリット活用
不動産を5年超保有してから売却すると、譲渡所得税の税率が下がります。
短期保有(5年以下)の場合よりも税率が低くなるため、計画的な売却スケジュールが節税につながります。
買取業者の選び方|提示額の差は、どこから出ているのか
投資用ワンルームマンションは、賃借人が入ったままの状態で売るケースがほとんどです。そのため買主になるのは、実質的に買取業者か投資家に限られます。
つまり論点は「買取業者に売るかどうか」ではなく、「どの買取業者に、どの条件で売るか」です。
提示額の差は、使える金融機関の評価から出ている
買取業者は、買い取った物件を次の投資家に再販することで利益を出します。このとき、業者ごとに取り扱っている金融機関が違います。
そして金融機関ごとに、エリア、その物件そのもの、賃料などの条件をどう評価するかが異なります。つまり「この物件にいくらまで融資が付くか」という上限が、金融機関によって変わるということです。
買取業者の提示額は、この上限をもとに組み立てられます。そこへさらに、業者ごとの利益の取り方の差が影響します。
提示額の違いは、業者の良し悪しではありません。その業者が使える金融機関が、エリア・物件・賃料といった条件をどこまで評価できるか。まずそこで差がつきます。
契約してから決済が終わるまで、3か月程度かかる
買取であっても、話がまとまってすぐに終わるわけではありません。契約から決済までは、おおむね3か月程度を見ておきます。その間に、賃借人や管理会社への連絡、金融機関との残債の調整、必要書類の準備が進んでいきます。
売却代金でローンを完済できる場合は、決済でそのまま精算されて終わります。完済できない場合は、不足する分を自己資金で用意して決済に臨むことになります。この資金を準備する期間も含めて、3か月という見方になります。
その間も毎月の持ち出しは続きます。毎月15,000円なら3か月で45,000円。提示額だけでなく、決済がいつになるかも結果に効いてきます。提示額が同じでも、決済時期が2か月違えば、その分だけ結果が変わります。
そのため、提示を受けた段階では次の3点を確認しておきます。
- 決済の予定はいつか。それまで毎月の持ち出しは何か月分続くのか
- サブリース契約が付いている場合、その契約を引き継ぐ前提の金額なのか
- 提示額に有効期限はあるのか
サブリース契約が付いているかどうかは、提示額そのものにも効いてきます。買主側から見れば、受け取れる賃料が決まっている状態を引き継ぐことになるためです。
手取りは、提示額が出てから計算する
提示を受けたあと、売るかどうかを判断するには次の3つが必要です。
- ローン残債
返済予定表の直近の残高です。ここはお手元の書類でご自身で確認できます。 - 売却にかかる費用
仲介手数料、抵当権抹消費用、印紙代、ローンを一括返済するときの繰上返済手数料など。何がかかるかは、この記事の「手取り金額の計算方法」で確認できます。 - 譲渡所得にかかる税金
購入時の契約書までさかのぼって取得費を確認し、これまでに計上した減価償却費の累計を差し引いて計算します。所有期間によって税率も変わります。
このうち、提示を受ける前にご自身で確認できるのは1つ目の残債までです。2つ目と3つ目は、売却価格が決まらないと計算できません。仲介手数料も譲渡所得も価格から算出しますし、ローンを一括で返すときの繰上返済手数料も、金融機関によって金額が違います。
つまり手取りは、提示額が出てはじめて計算できる数字です。できるのは、提示を受けたときにすぐ計算に入れる状態を作っておくことになります。残債を把握しておき、購入時の売買契約書と、これまでの確定申告書を手元にまとめておく。ここまで揃っていれば、提示額が出たあとの判断が早くなります。
この計算は、買取業者の側ではあまり行われません。業者から伝えられるのは、多くの場合、買取価格とローン残債の差分までです。そこから先の費用や税金は売主側の事情になるため、取引の話には出てきません。
「いくらで売却するか」と「いくら手元に残るか」は、別々に出さないといけない数字です。
さらに言えば、判断に必要なのは今回の手取り金額だけではありません。いま売った場合と、数年持ってから売った場合とで、残債の減り方も、税率も、その間の持ち出しの累計も変わります。所有期間が5年を超えるかどうかで税率が変わることは、前章で見たとおりです。
提示額に対する手取りを出し、そのうえで「いま手放す」と「もう少し持つ」を並べて比べる。ここまでやって、はじめて判断の材料がそろいます。
ただし、業者を変えても結果が変わらない場合もあります
毎月の収支が10,000円から15,000円を超える持ち出しになっている物件は、購入時の価格が相場より高かったケースがほとんどです。この場合、どの業者に当たっても売却時には損失が出る取引になります。業者選びで埋められる差ではありません。
そこで考えることは変わります。「どこが高く買うか」ではなく、「いつ、いくらの自己資金を用意して手放すか」、あるいは「このまま持ち続けた場合と比べてどちらが軽いか」です。
この判断には、残債の減り方、毎月の持ち出しの累計、売却時の税金、そしてご自身の家計全体の状況を並べて見る必要があります。業者に提示額を聞くだけでは出てこない部分です。
売主ご自身が、何社も回る必要はありません
ある業者の金額が伸びなかったとしても、それがその物件の評価のすべてではありません。使える金融機関が変われば、同じ物件の評価額が変わることがあります。
ただし、売主ご自身が1社ずつ順に問い合わせていくのは勧められません。短い期間に同じ物件の話があちこちに出ると、売り急いでいる物件という扱いになり、かえって条件が悪くなることがあります。手間も時間もかかります。
どの業者がどの金融機関を使えるのか。その金融機関は、どんなエリアや賃料の条件を評価できるのか。いまどんな物件を探しているのか。これは公開されている情報ではなく、実際に取引を重ねている中で見えてくる部分です。物件の条件によって、当たるべき相手はそもそも入れ替わります。
売主側の窓口をひとつにまとめておけば、その物件の条件を評価できる金融機関を持っている相手にだけ、必要な数だけ当たる形にできます。ご自身は、出てきた条件を見て判断するところに集中できます。
当事務所はCFP・1級FP技能士であり、かつ宅建業者として売主側の売却仲介も行っています。そのため、ご自身では出しにくい税引後の手取り金額の計算と、どの業者に当てるかの見極めを、ひとつながりでお引き受けできます。持ち続けた場合との比較まで含めて数字を並べることもできますので、すでに買取の提示額が出ている状態からのご相談でも構いません。
専門家のアドバイスを受ける
不動産売却の時期や売却に伴う税金等は個々の状況によって最適な対策は異なります。
不動産を得意とするファイナンシャルプランナーや税理士に相談することで、ご自身の状況に合った適切なタイミングを見つけることができるかもしれません。できるだけ事前の準備と専門家への相談を心がけましょう。
よくある質問(FAQ):投資用ワンルームマンション売却に関する疑問解消
- 売却にはどれくらいの期間がかかりますか?
-
一般的には、媒介契約を結んでから1~2ヶ月程度で契約締結することが多いです。ただ、投資用ワンルームマンションの売却プロセスは、現在の契約内容や市場の動向に大きく依存します。そのため、契約内容や価格設定によっては、より長くなることを想定ください。
- 売却にあたって専門家に相談する方法は?
-
投資用ワンルームマンションの売却は、ご自身の状況によっては専門的な知識が必要になります。その場合は、不動産を得意とするファイナンシャルプランナーや税理士などの専門家に相談することが推奨されます。専門家に相談するには、以下のステップを踏むといいでしょう。
STEP初回相談の予約相談を希望する専門家や事務所に連絡し、初回相談の予約を取ります。この際、初回相談は対面形式かオンライン形式か、相談料が無料か有料かを事前に確認しておくとよいでしょう。
STEP必要書類の準備投資用ワンルームマンションに関する情報を整理しておきます。初回相談時にすぐ提示できれば、より具体的で有益なアドバイスが得られます。
STEP相談内容の明確化のような点でアドバイスを求めているのか、具体的な質問や懸念事項ををあらかじめ整理しておくと、相談がスムーズに進みます。
専門家への相談を通じて、売却プロセスの理解を深めるとともに、ご自身の物件に最適な売却戦略を立てることができます。